投資家の皆様へ
2027年3月期 中間決算説明会 プレゼンテーション要旨
説明者: 代表取締役社長 宮本隆義
中間決算説明を、宮本からご説明いたします。本日の内容は「中間決算報告」および「業績見込み」の2点となります。まずは、中間決算のご報告です。
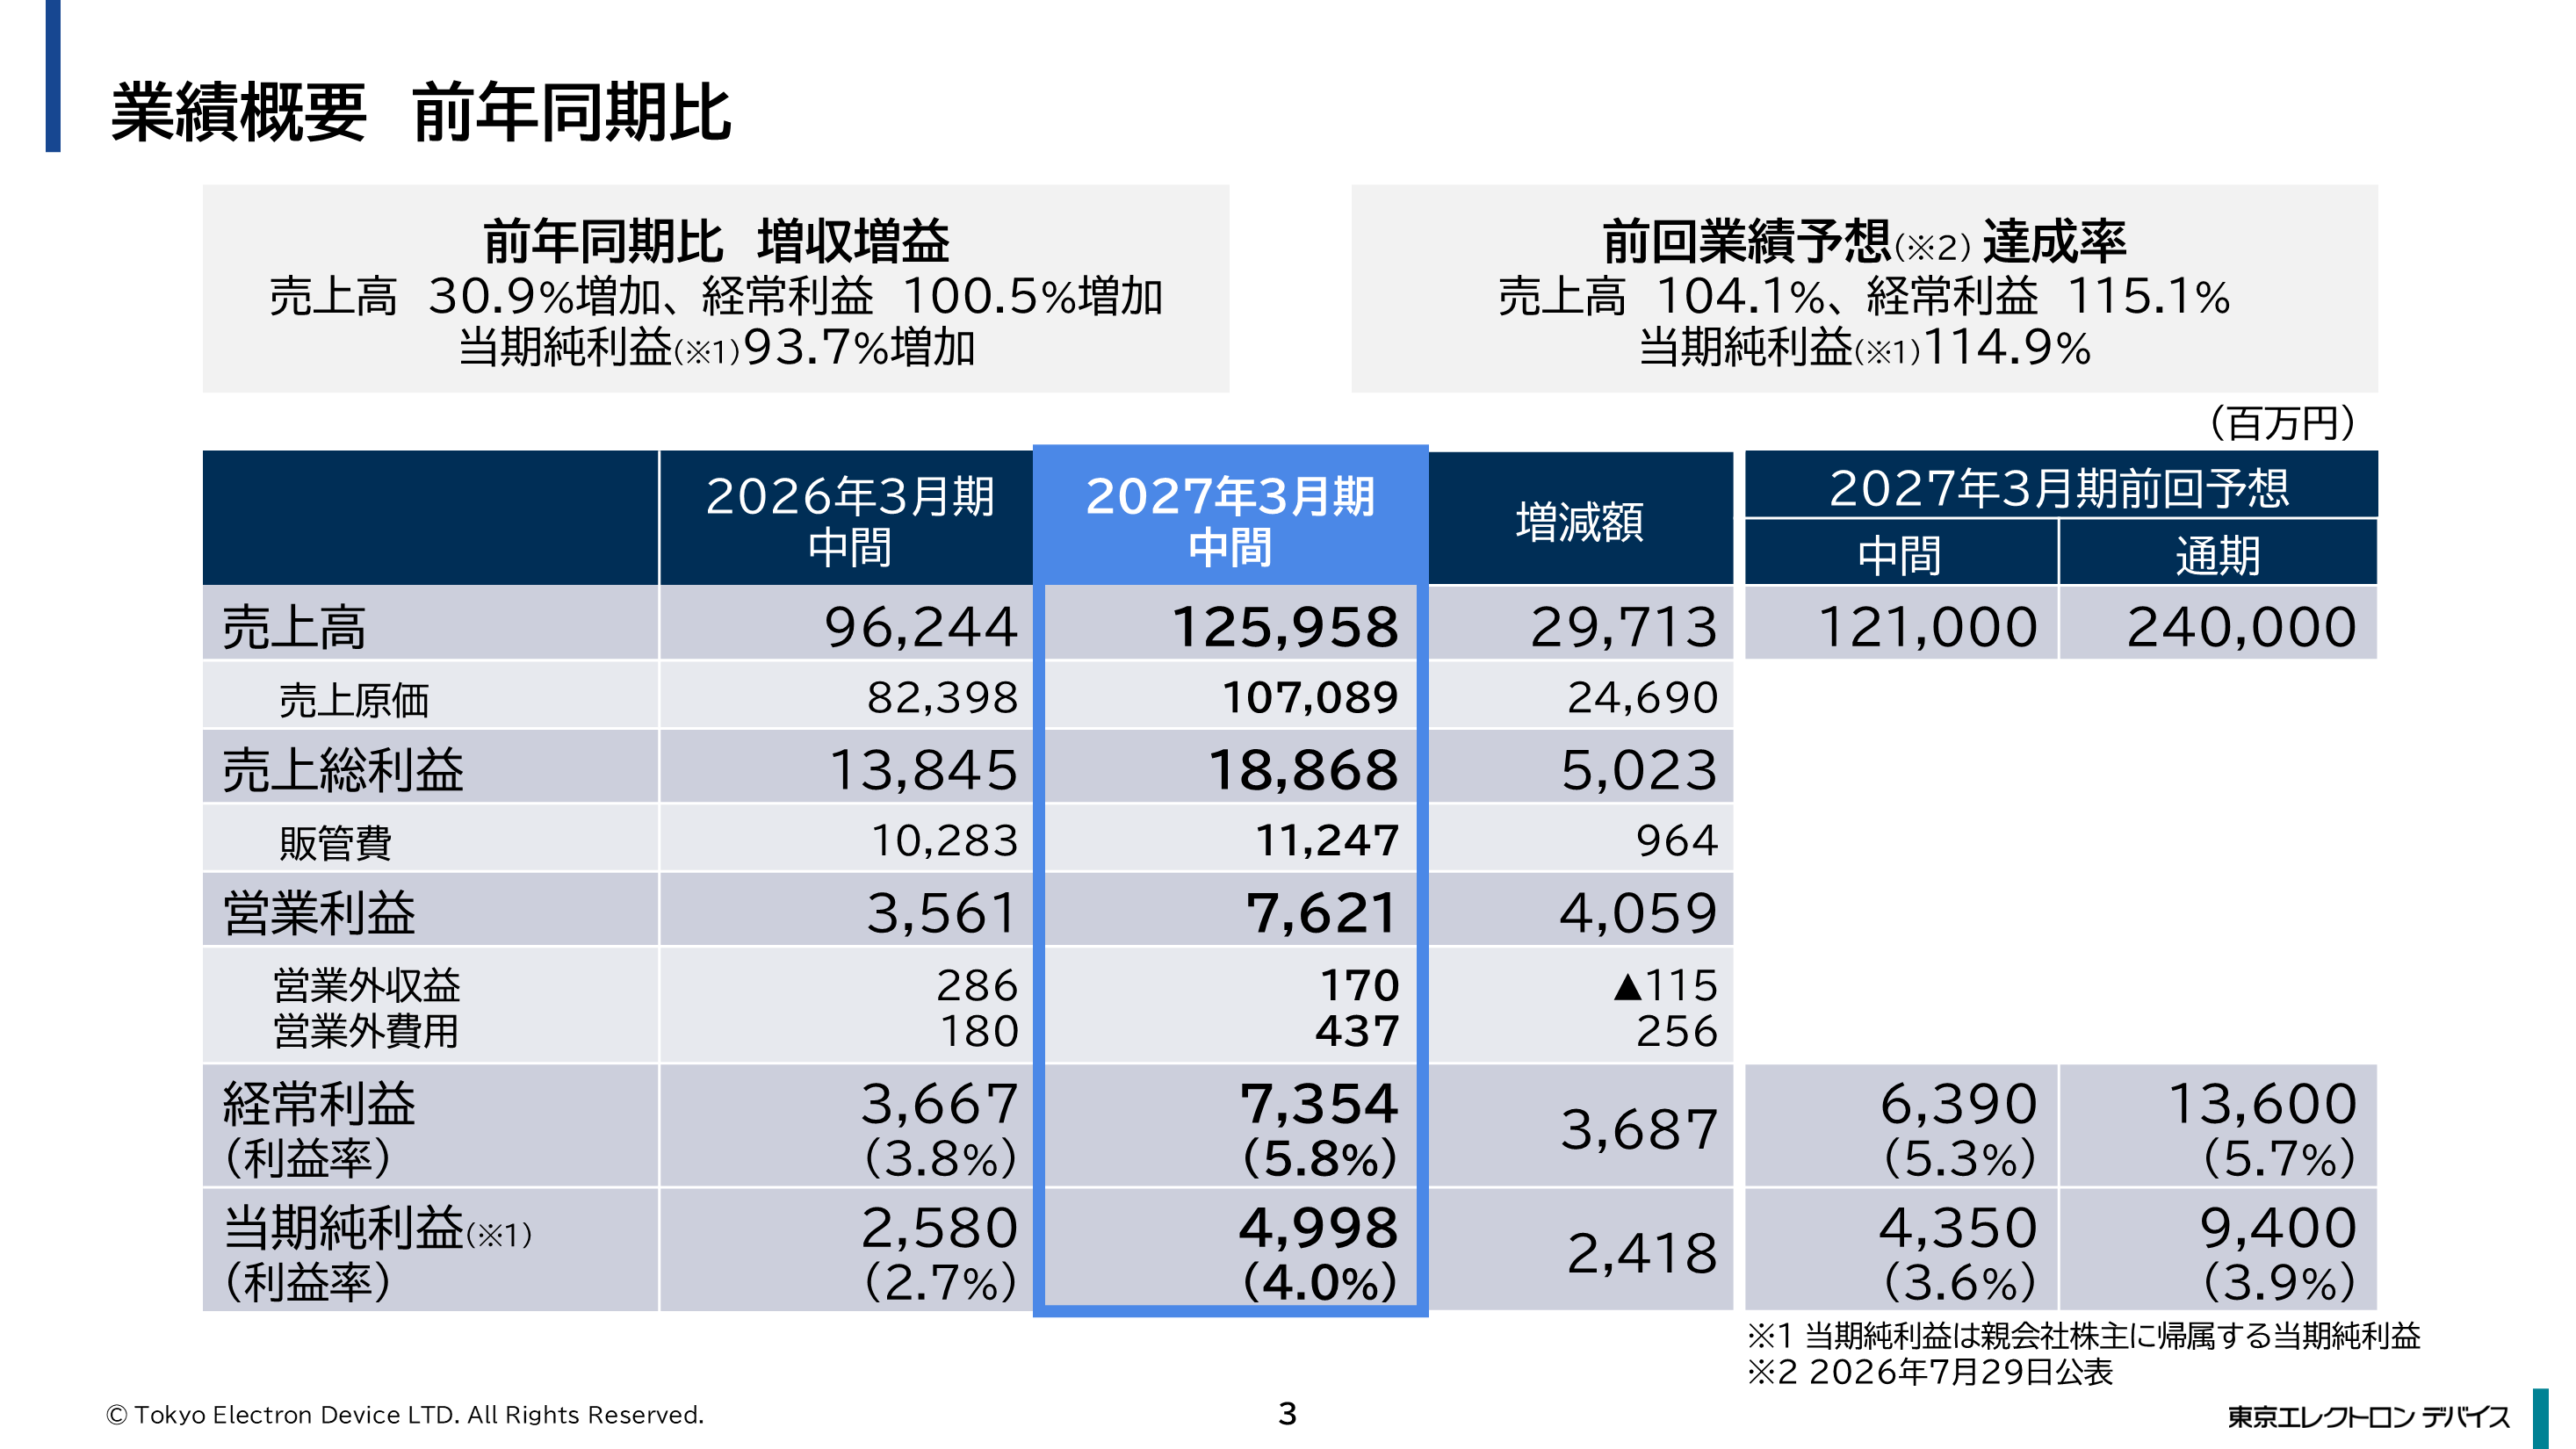
まず初めに、業績の概要です。前年同期比につきましては、スライドの左上をご覧ください。当中間期の売上高は、前年同期比30.9%増の1,259億5,800万円、経常利益は100.5%増の73億5,400万円となりました。経常利益率は5.8%となりました。親会社株主に帰属する中間純利益は93.7%増の49億9,800万円となりました。
7月29日の第1四半期決算発表時に上方修正を行いましたが、その中間業績予想に対する達成率につきましては、スライドの右上をご覧ください。
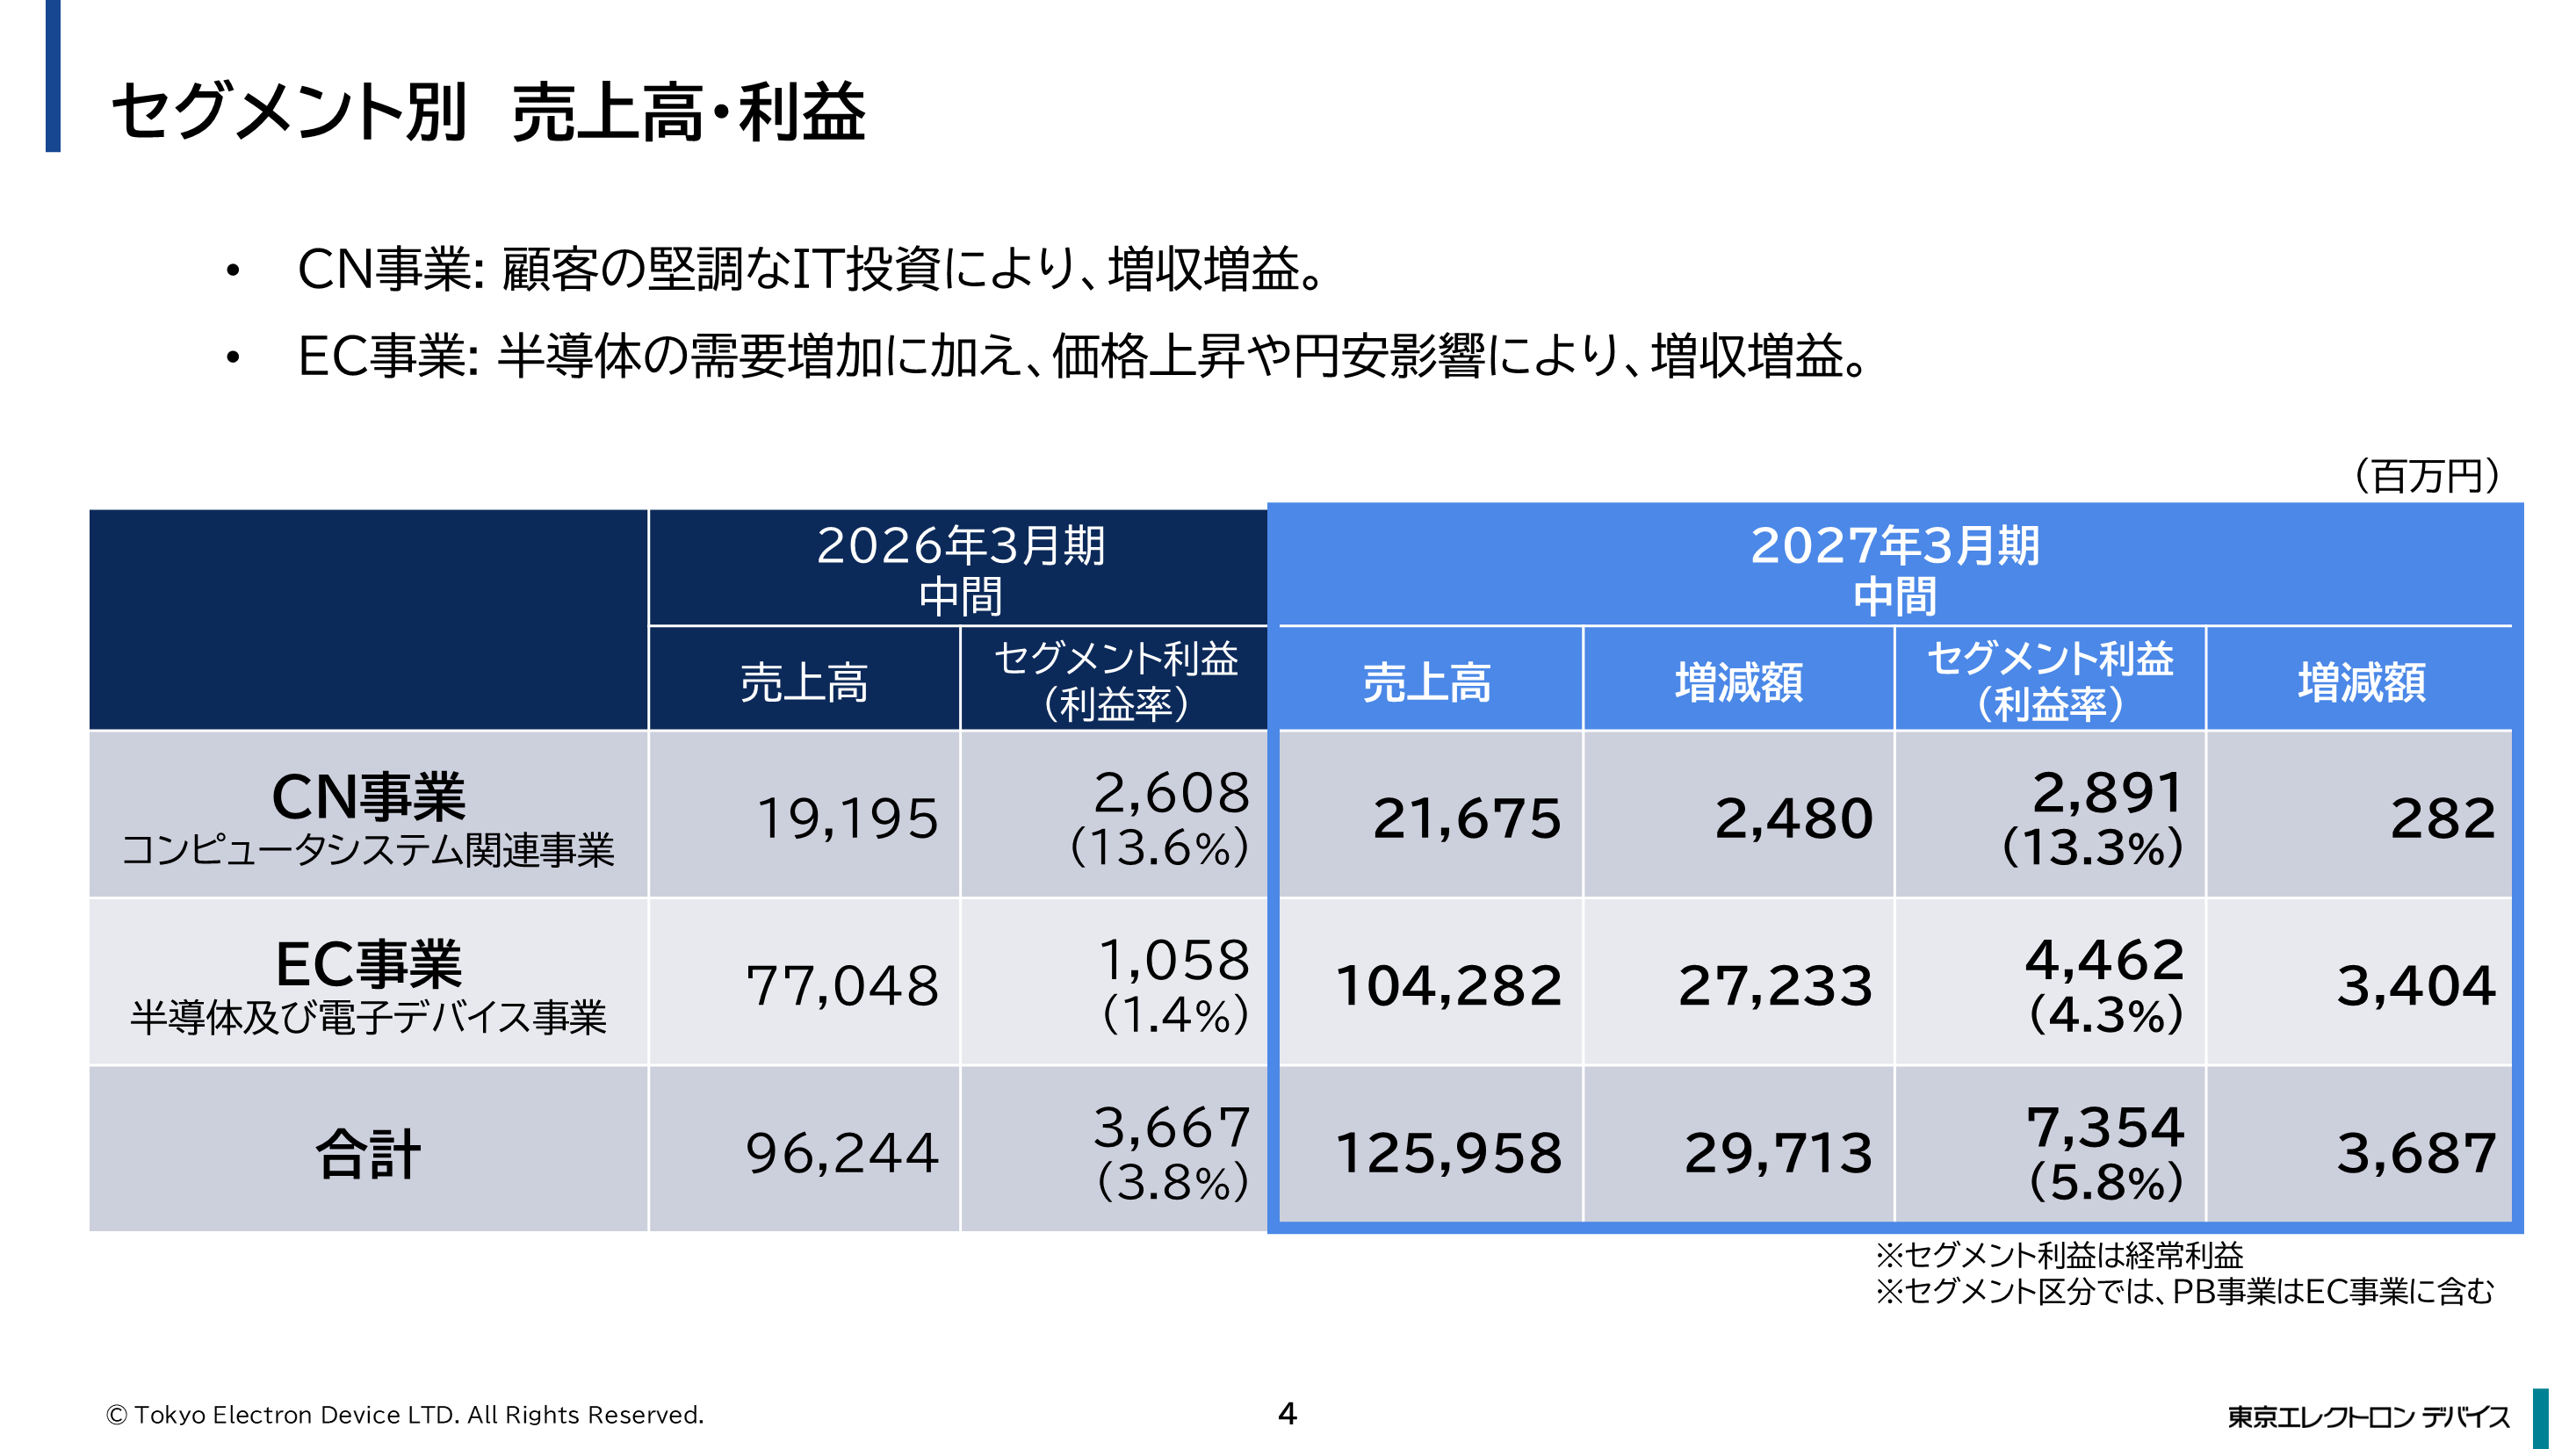
次に、セグメント別の売上高・利益です。
CN事業は、お客様の堅調なIT投資により増収増益となりました。売上高は前年同期比12.9%増の216億7,500万円、セグメント利益は10.8%増の28億9,100万円となりました。前年と比べて利益率が0.3ポイント低下しておりますが、前年はシステム構築やサービスなど利益率の高い案件が多く含まれており、当期はそれがやや少なかったことが要因です。
EC事業は、売上高が前年同期比35.3%増の1,042億8,200万円、セグメント利益は44億6,200万円となり、約4倍となりました。売上高の増加に伴って利益額が増加したことに加え、価格上昇および円安など、収益率の向上要因が含まれています。
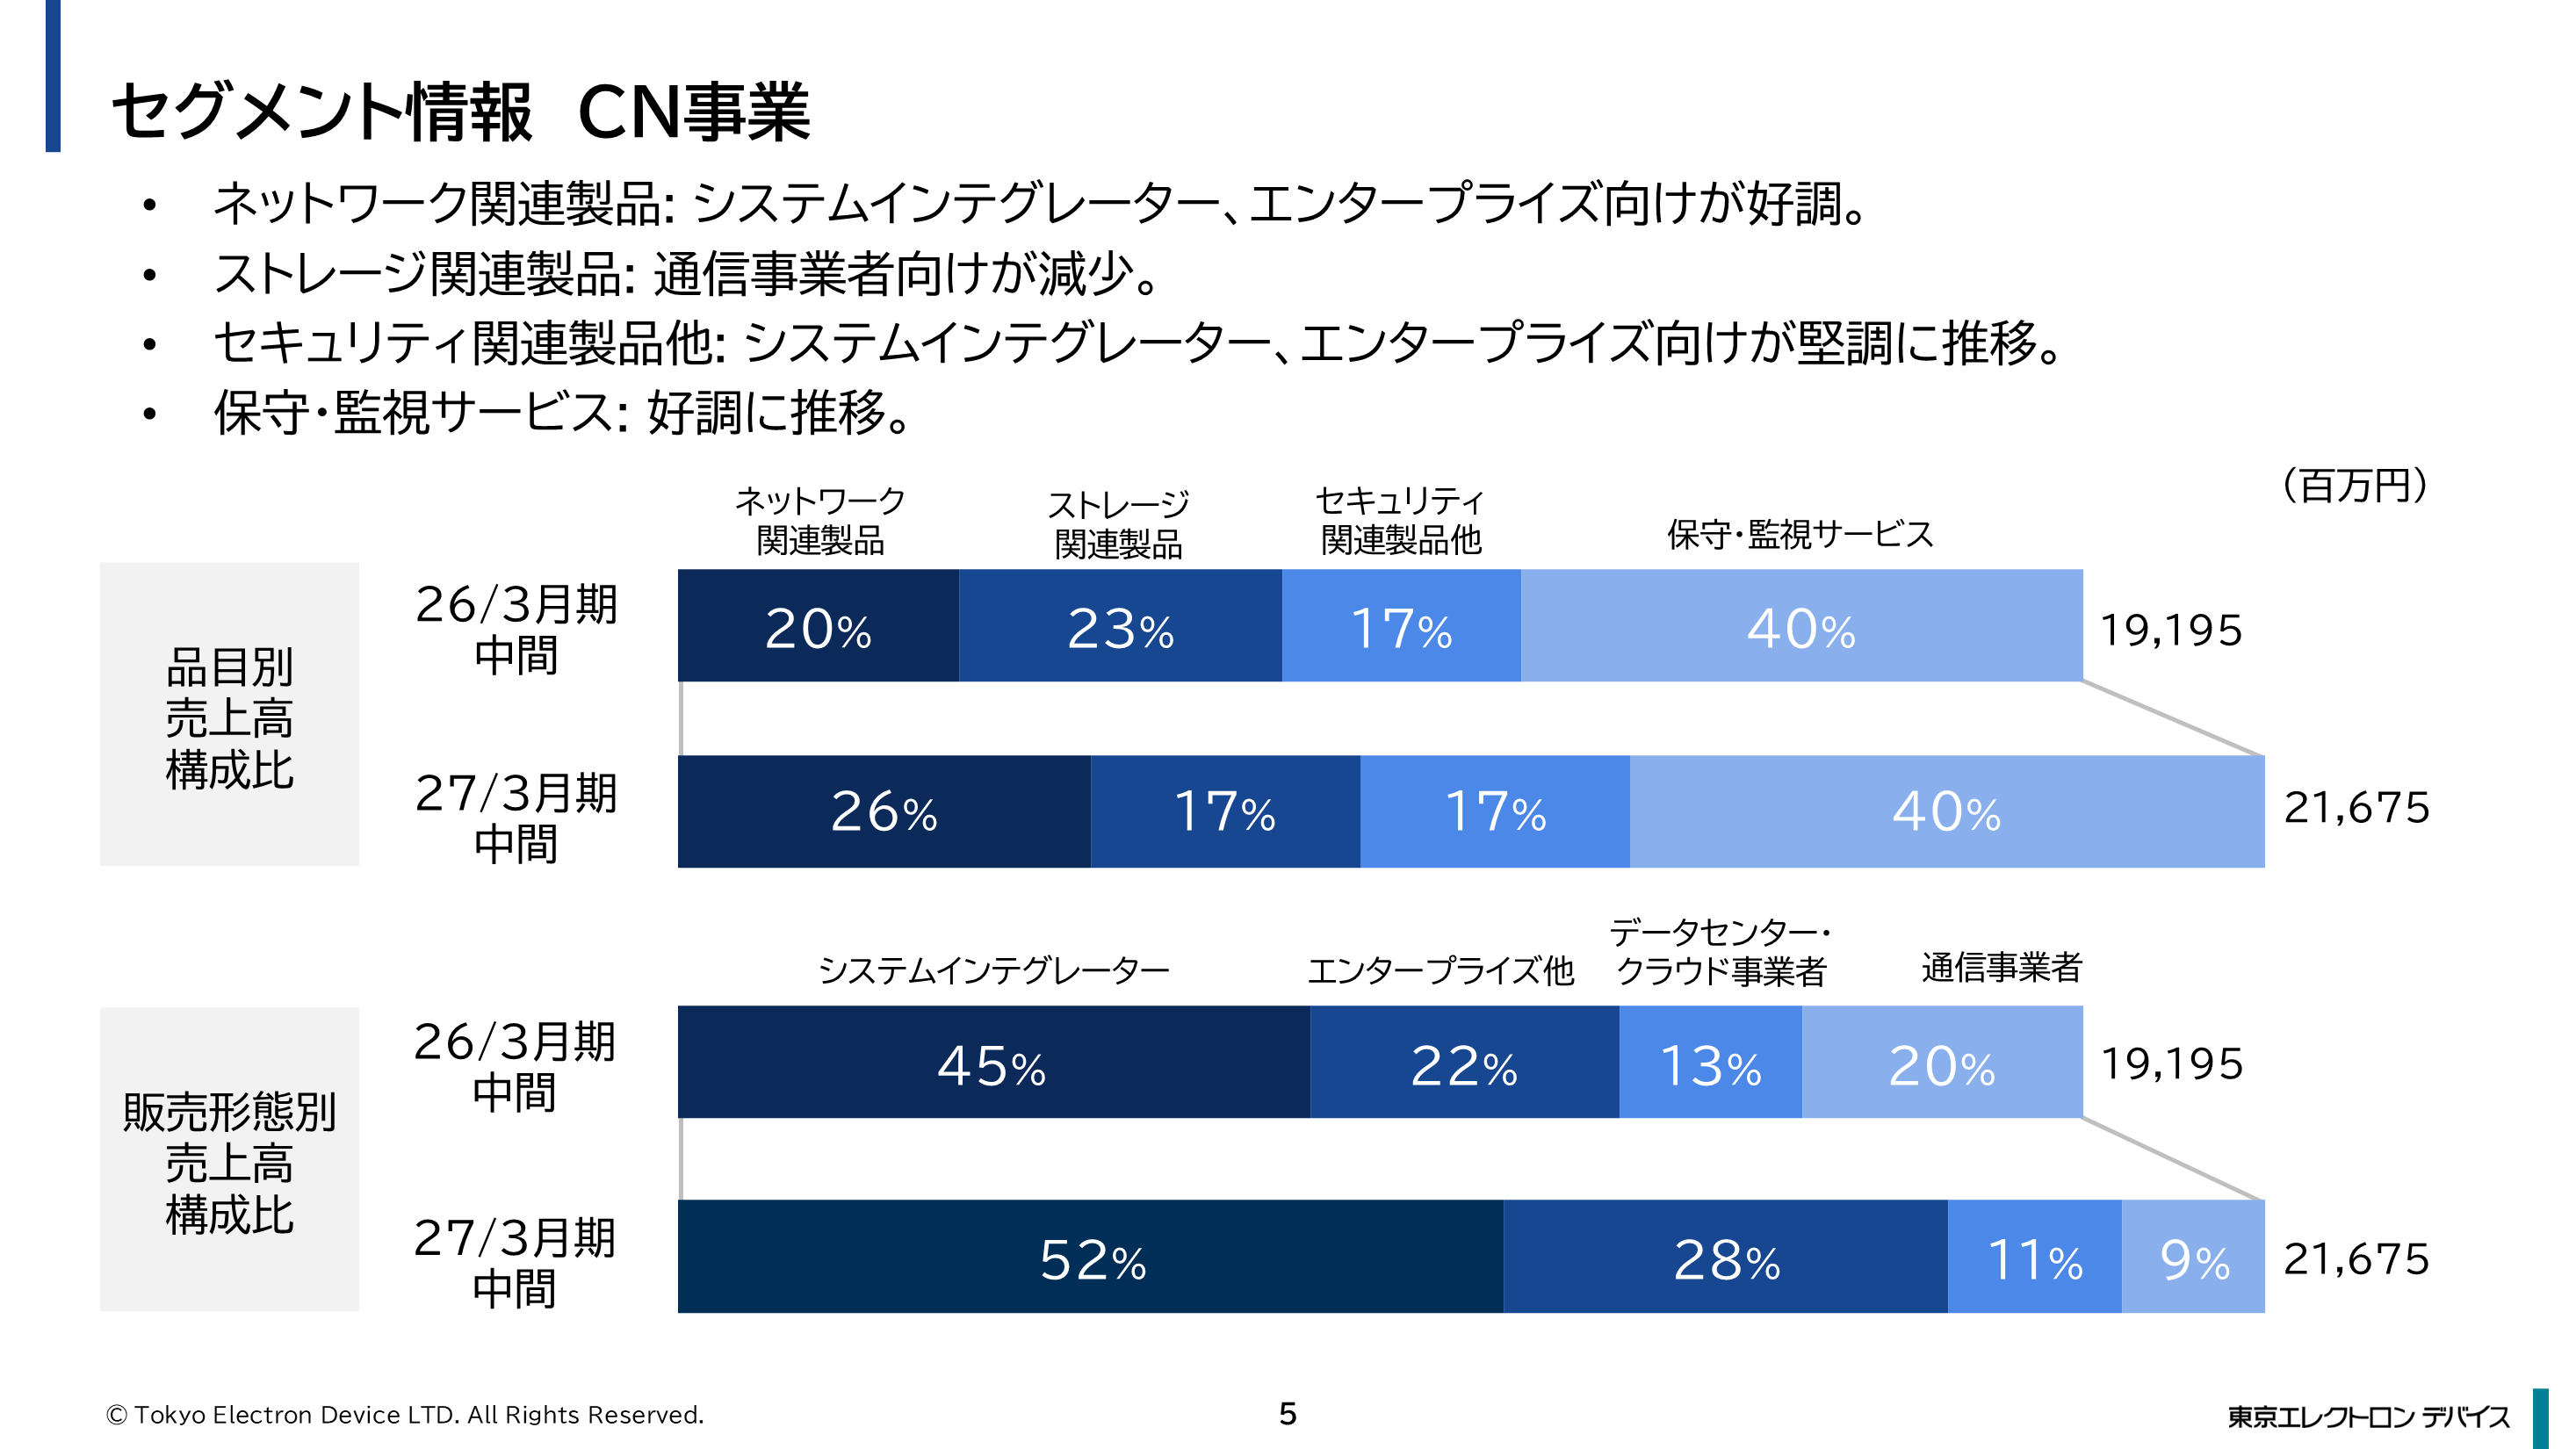
セグメント毎の状況をご説明します。
CN事業では、ネットワーク製品、セキュリティ製品、保守・監視サービスが堅調に推移しました。ストレージ関連製品は、前期に通信事業者向けの大型案件があったことに加え、納期が長期化した為に期中に納入できなかった取引があったことなどから、構成比がやや低下しました。
販売先別では、一次請けとなるシステムインテグレーター向けについて、公共案件および金融関連の案件が大きく伸び、構成比が上昇しました。また、エンタープライズ、すなわち企業向けの直接販売も堅調に推移しました。
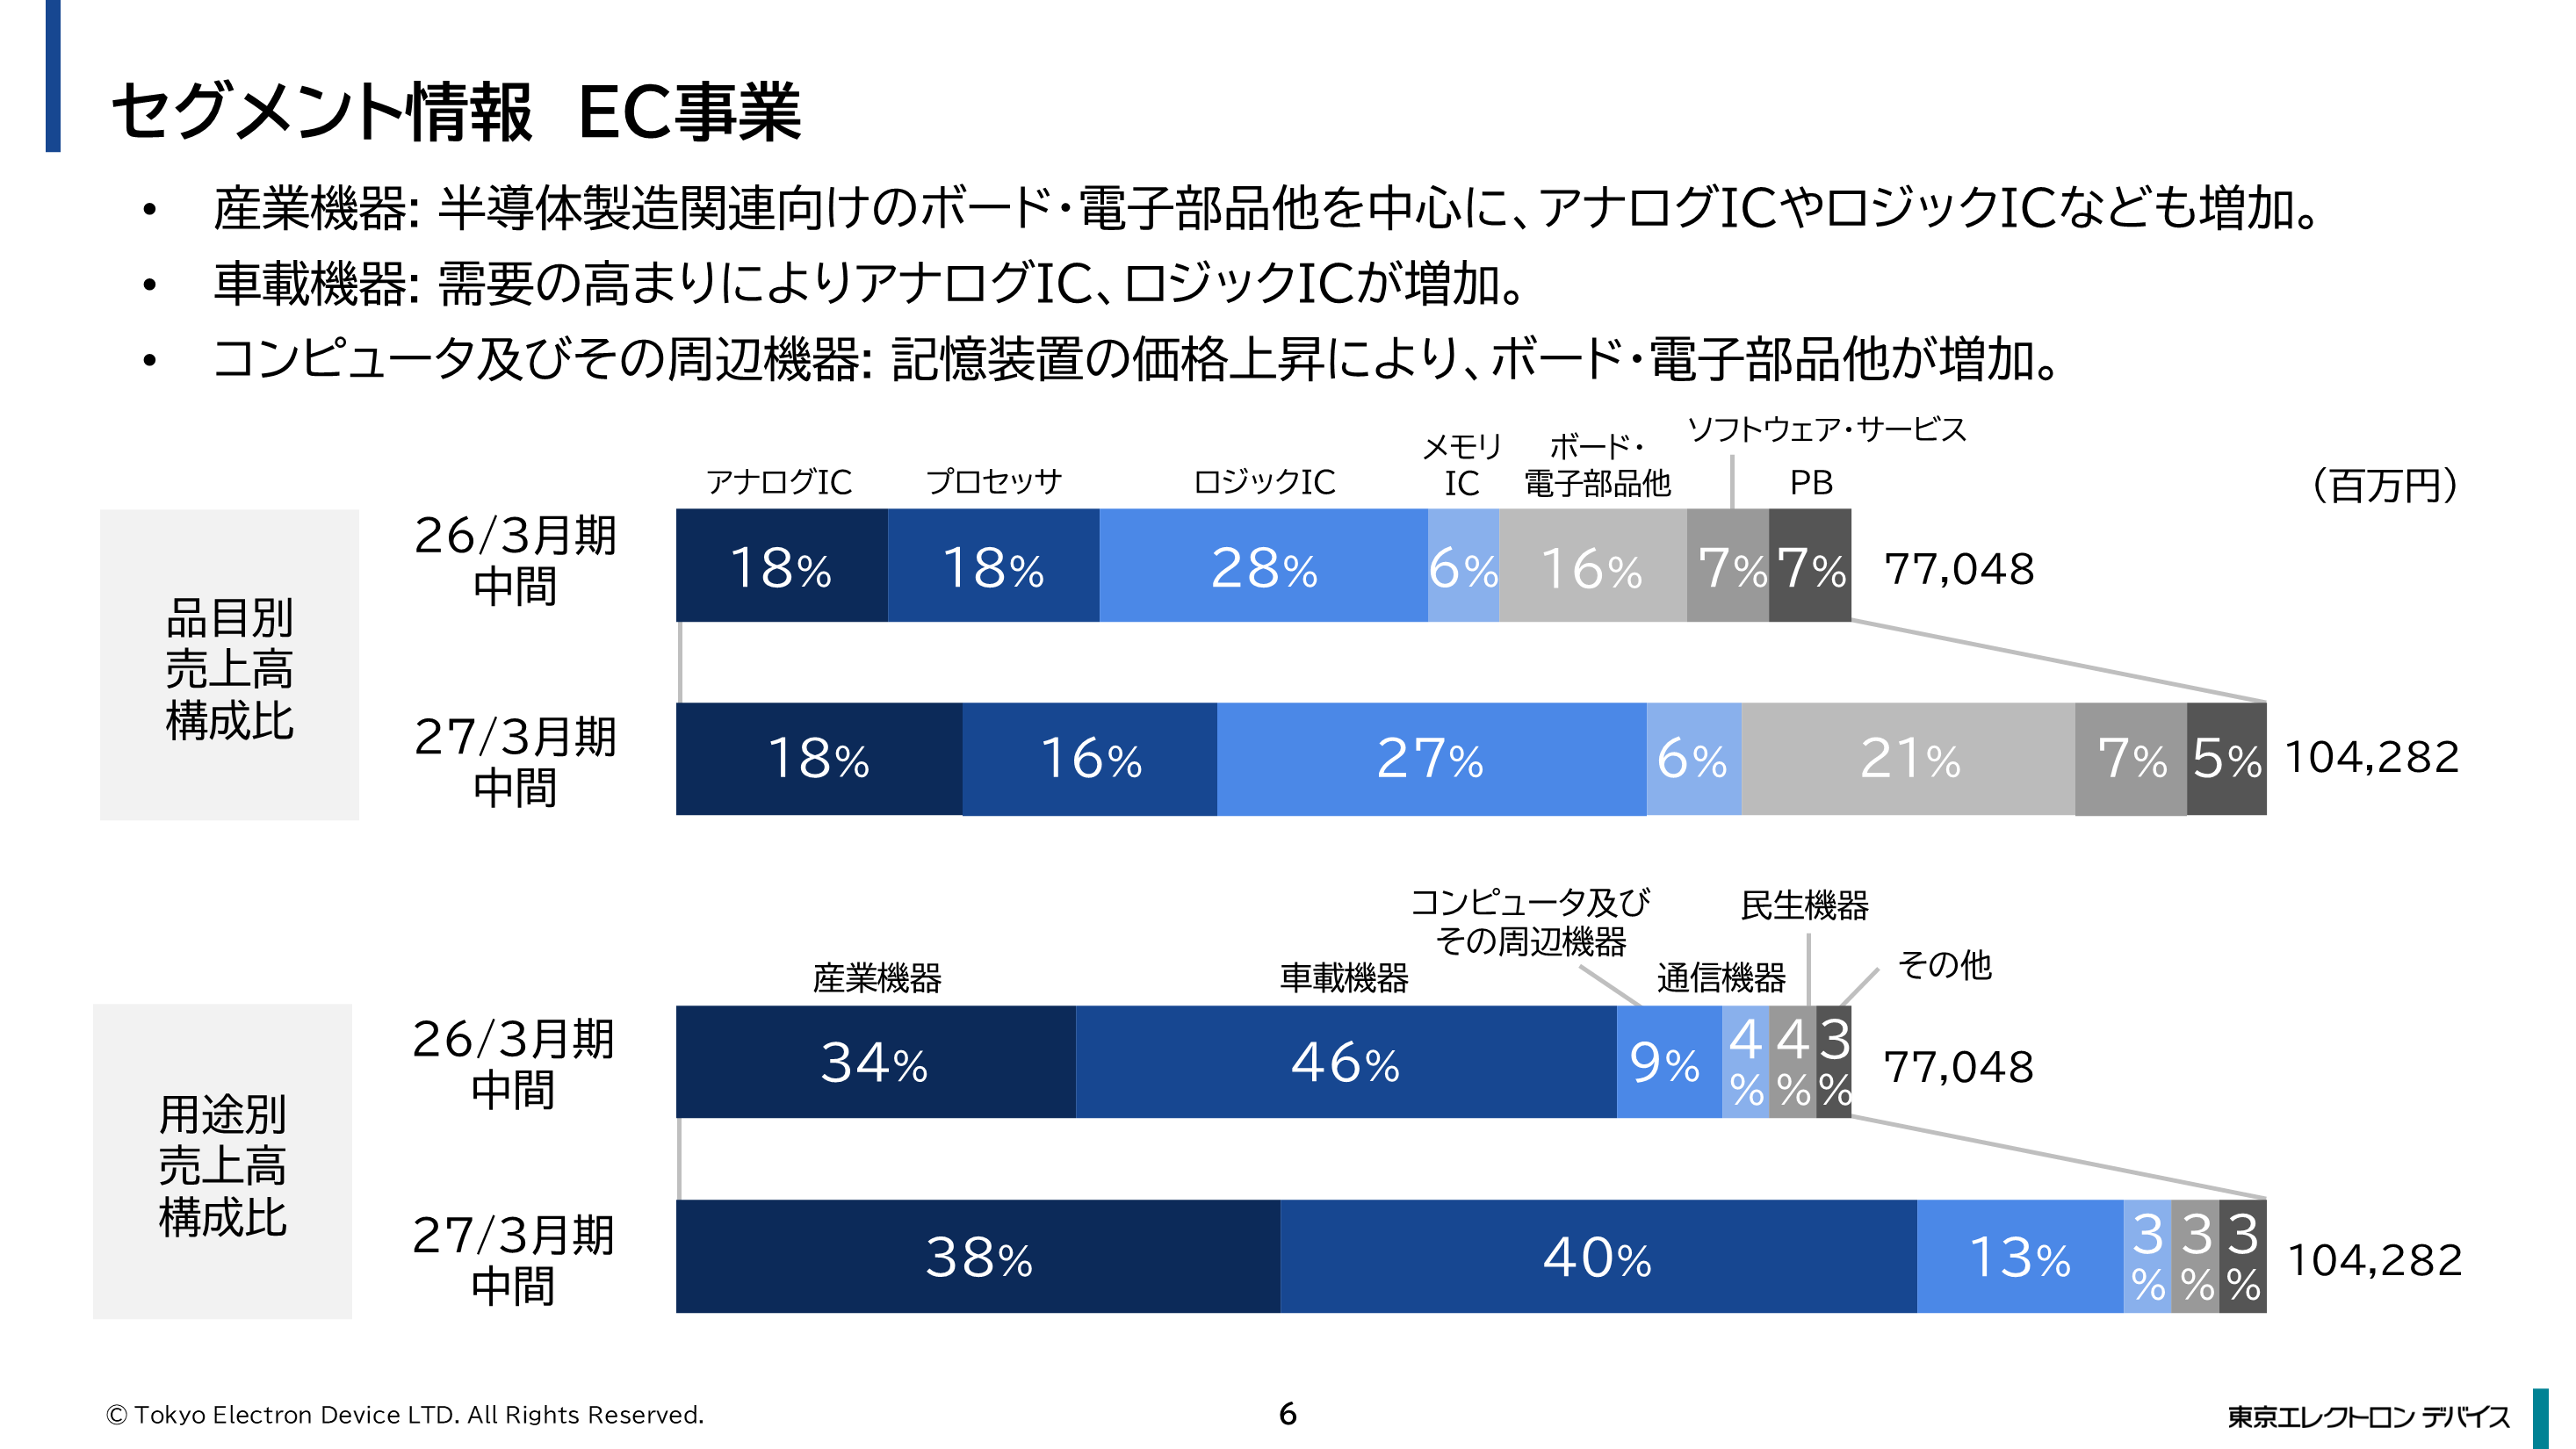
次にEC事業です。産業機器向けが大きく伸びており、その中でも半導体製造関連が大きく寄与しています。アナログIC、ロジックIC、ボード、電子部品がそれぞれ伸長しました。また、車載機器向けは構成比がやや低下したものの金額は増加しており、堅調に伸びています。
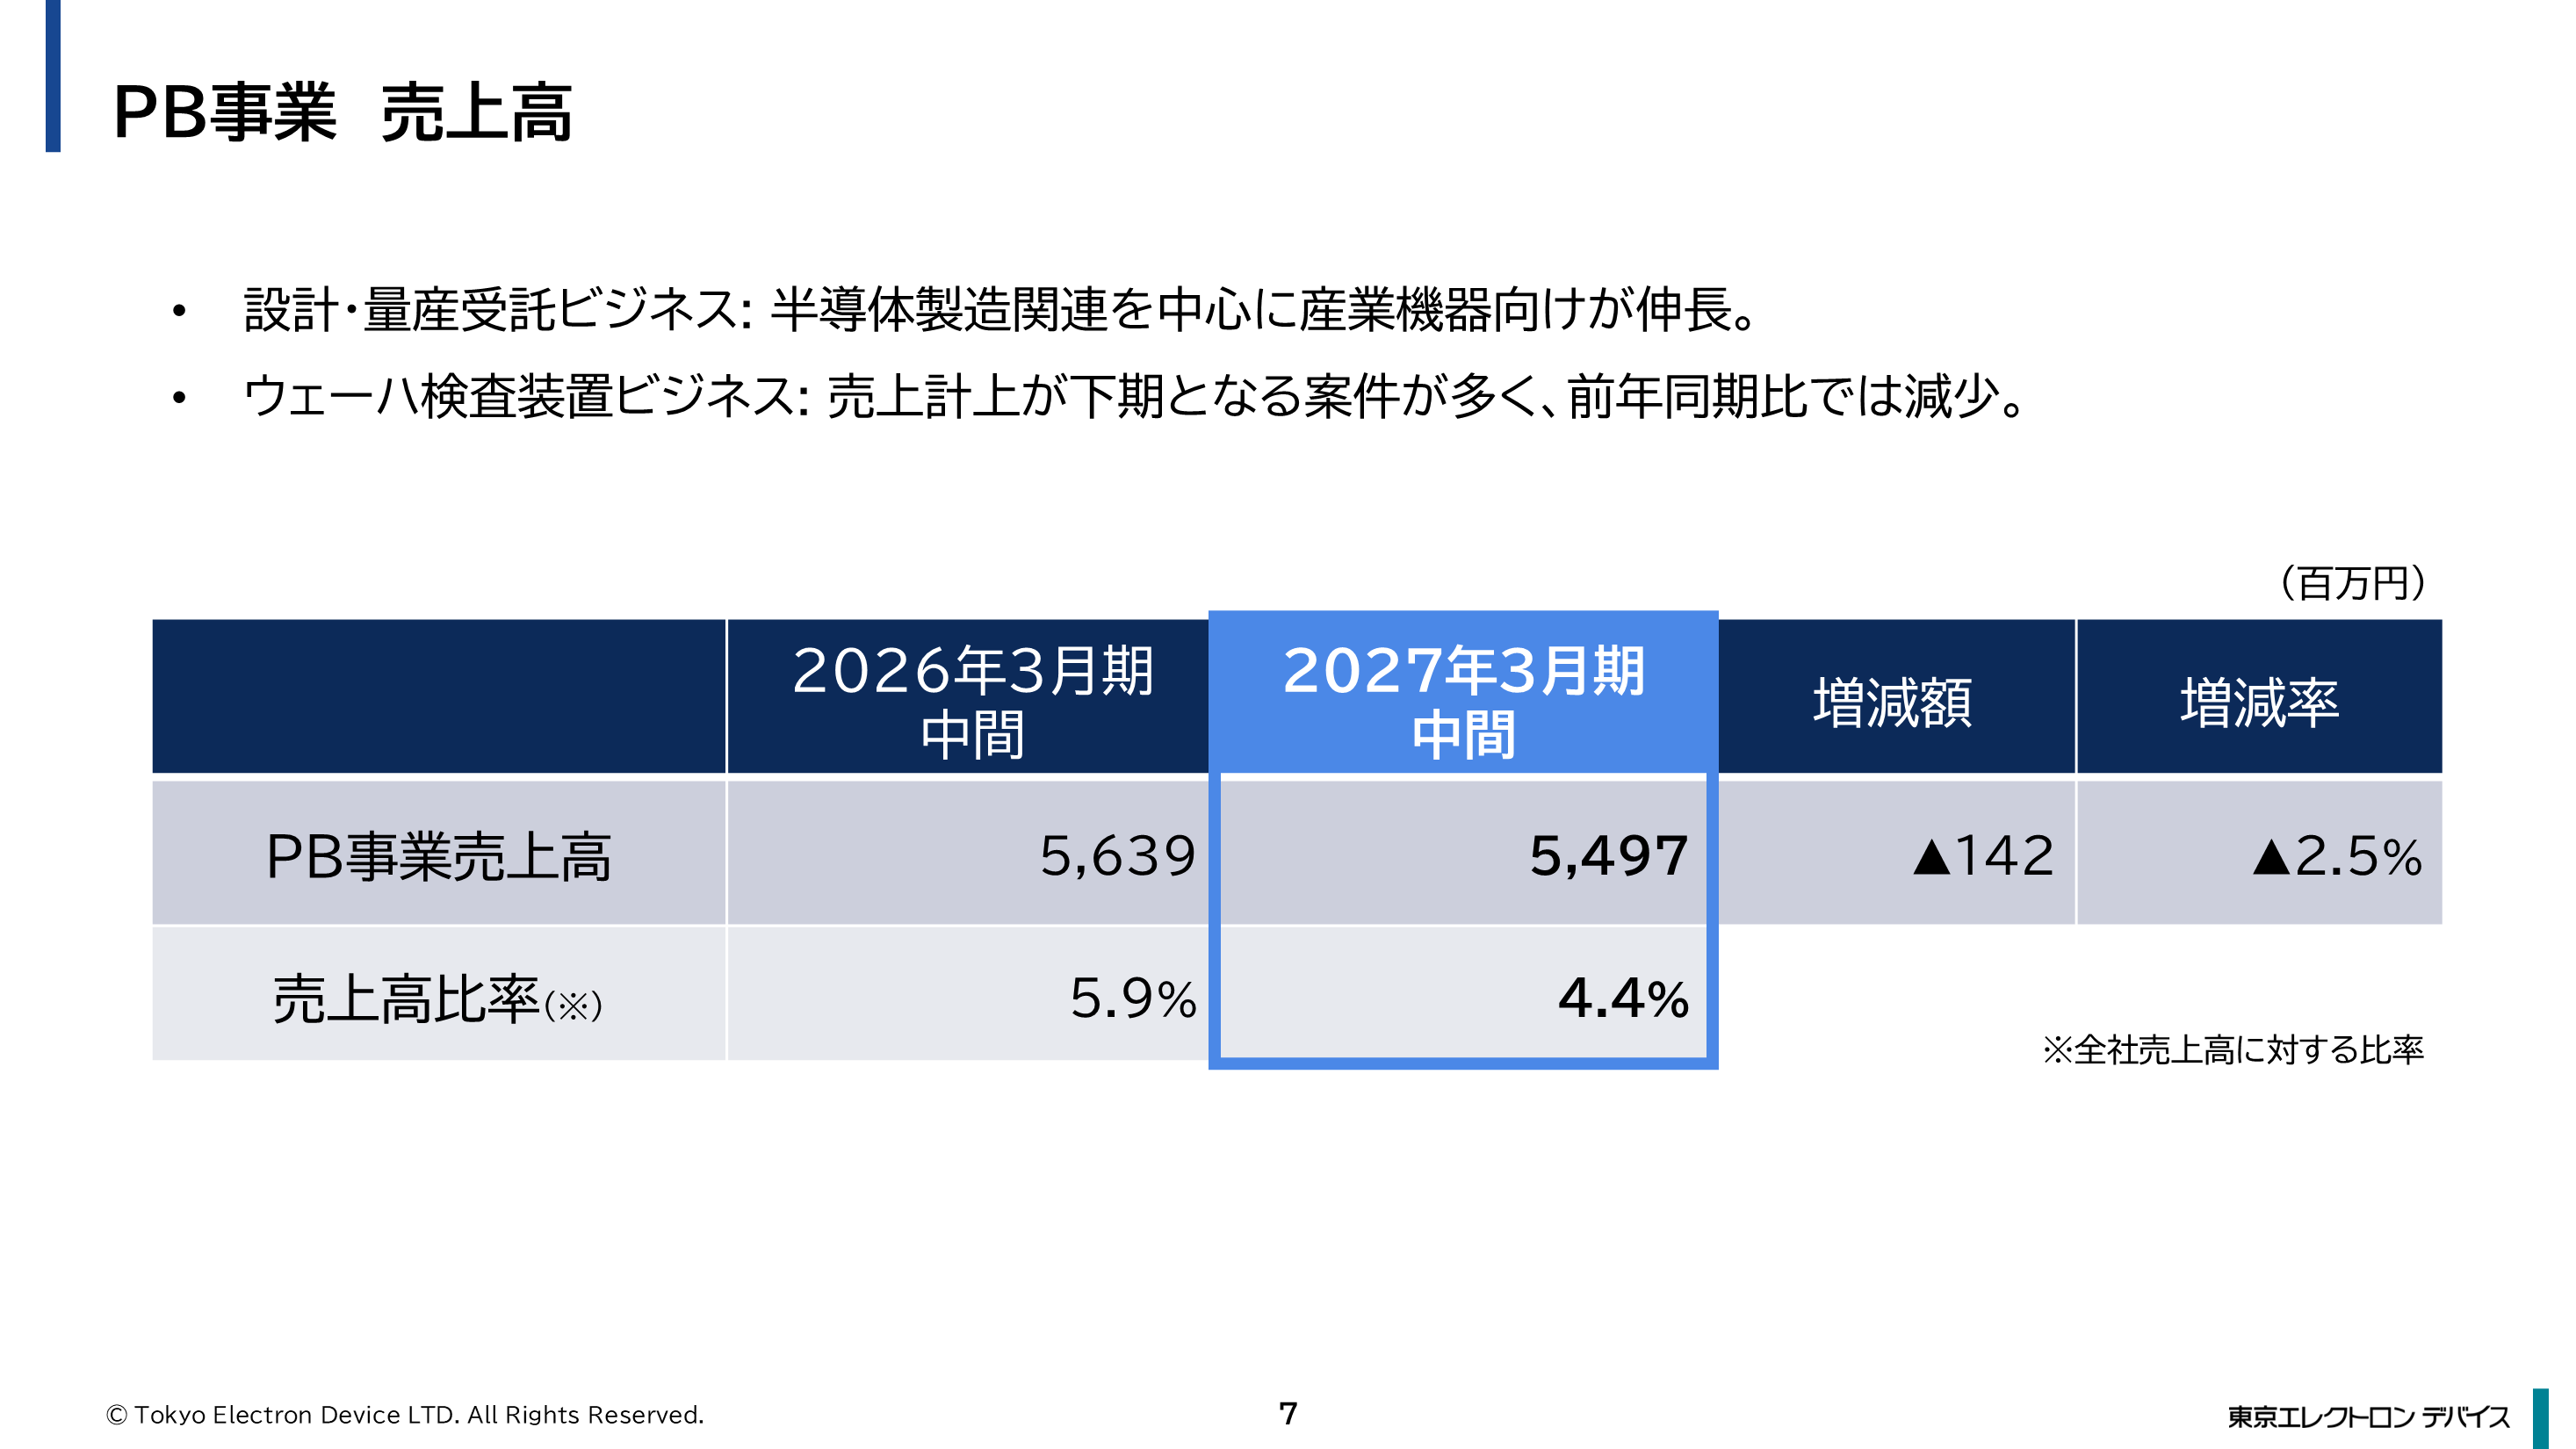
次にPB事業です。売上高は54億9,700万円で、前年同期比2.5%減となりました。設計・量産サービスは、先ほど申し上げた半導体製造関連が非常に好調に伸びています。一方、ウェーハ検査装置ビジネスにおいては、下期に引き渡し・検収となる案件が多いことが影響し、前年同期比で減少となりました。
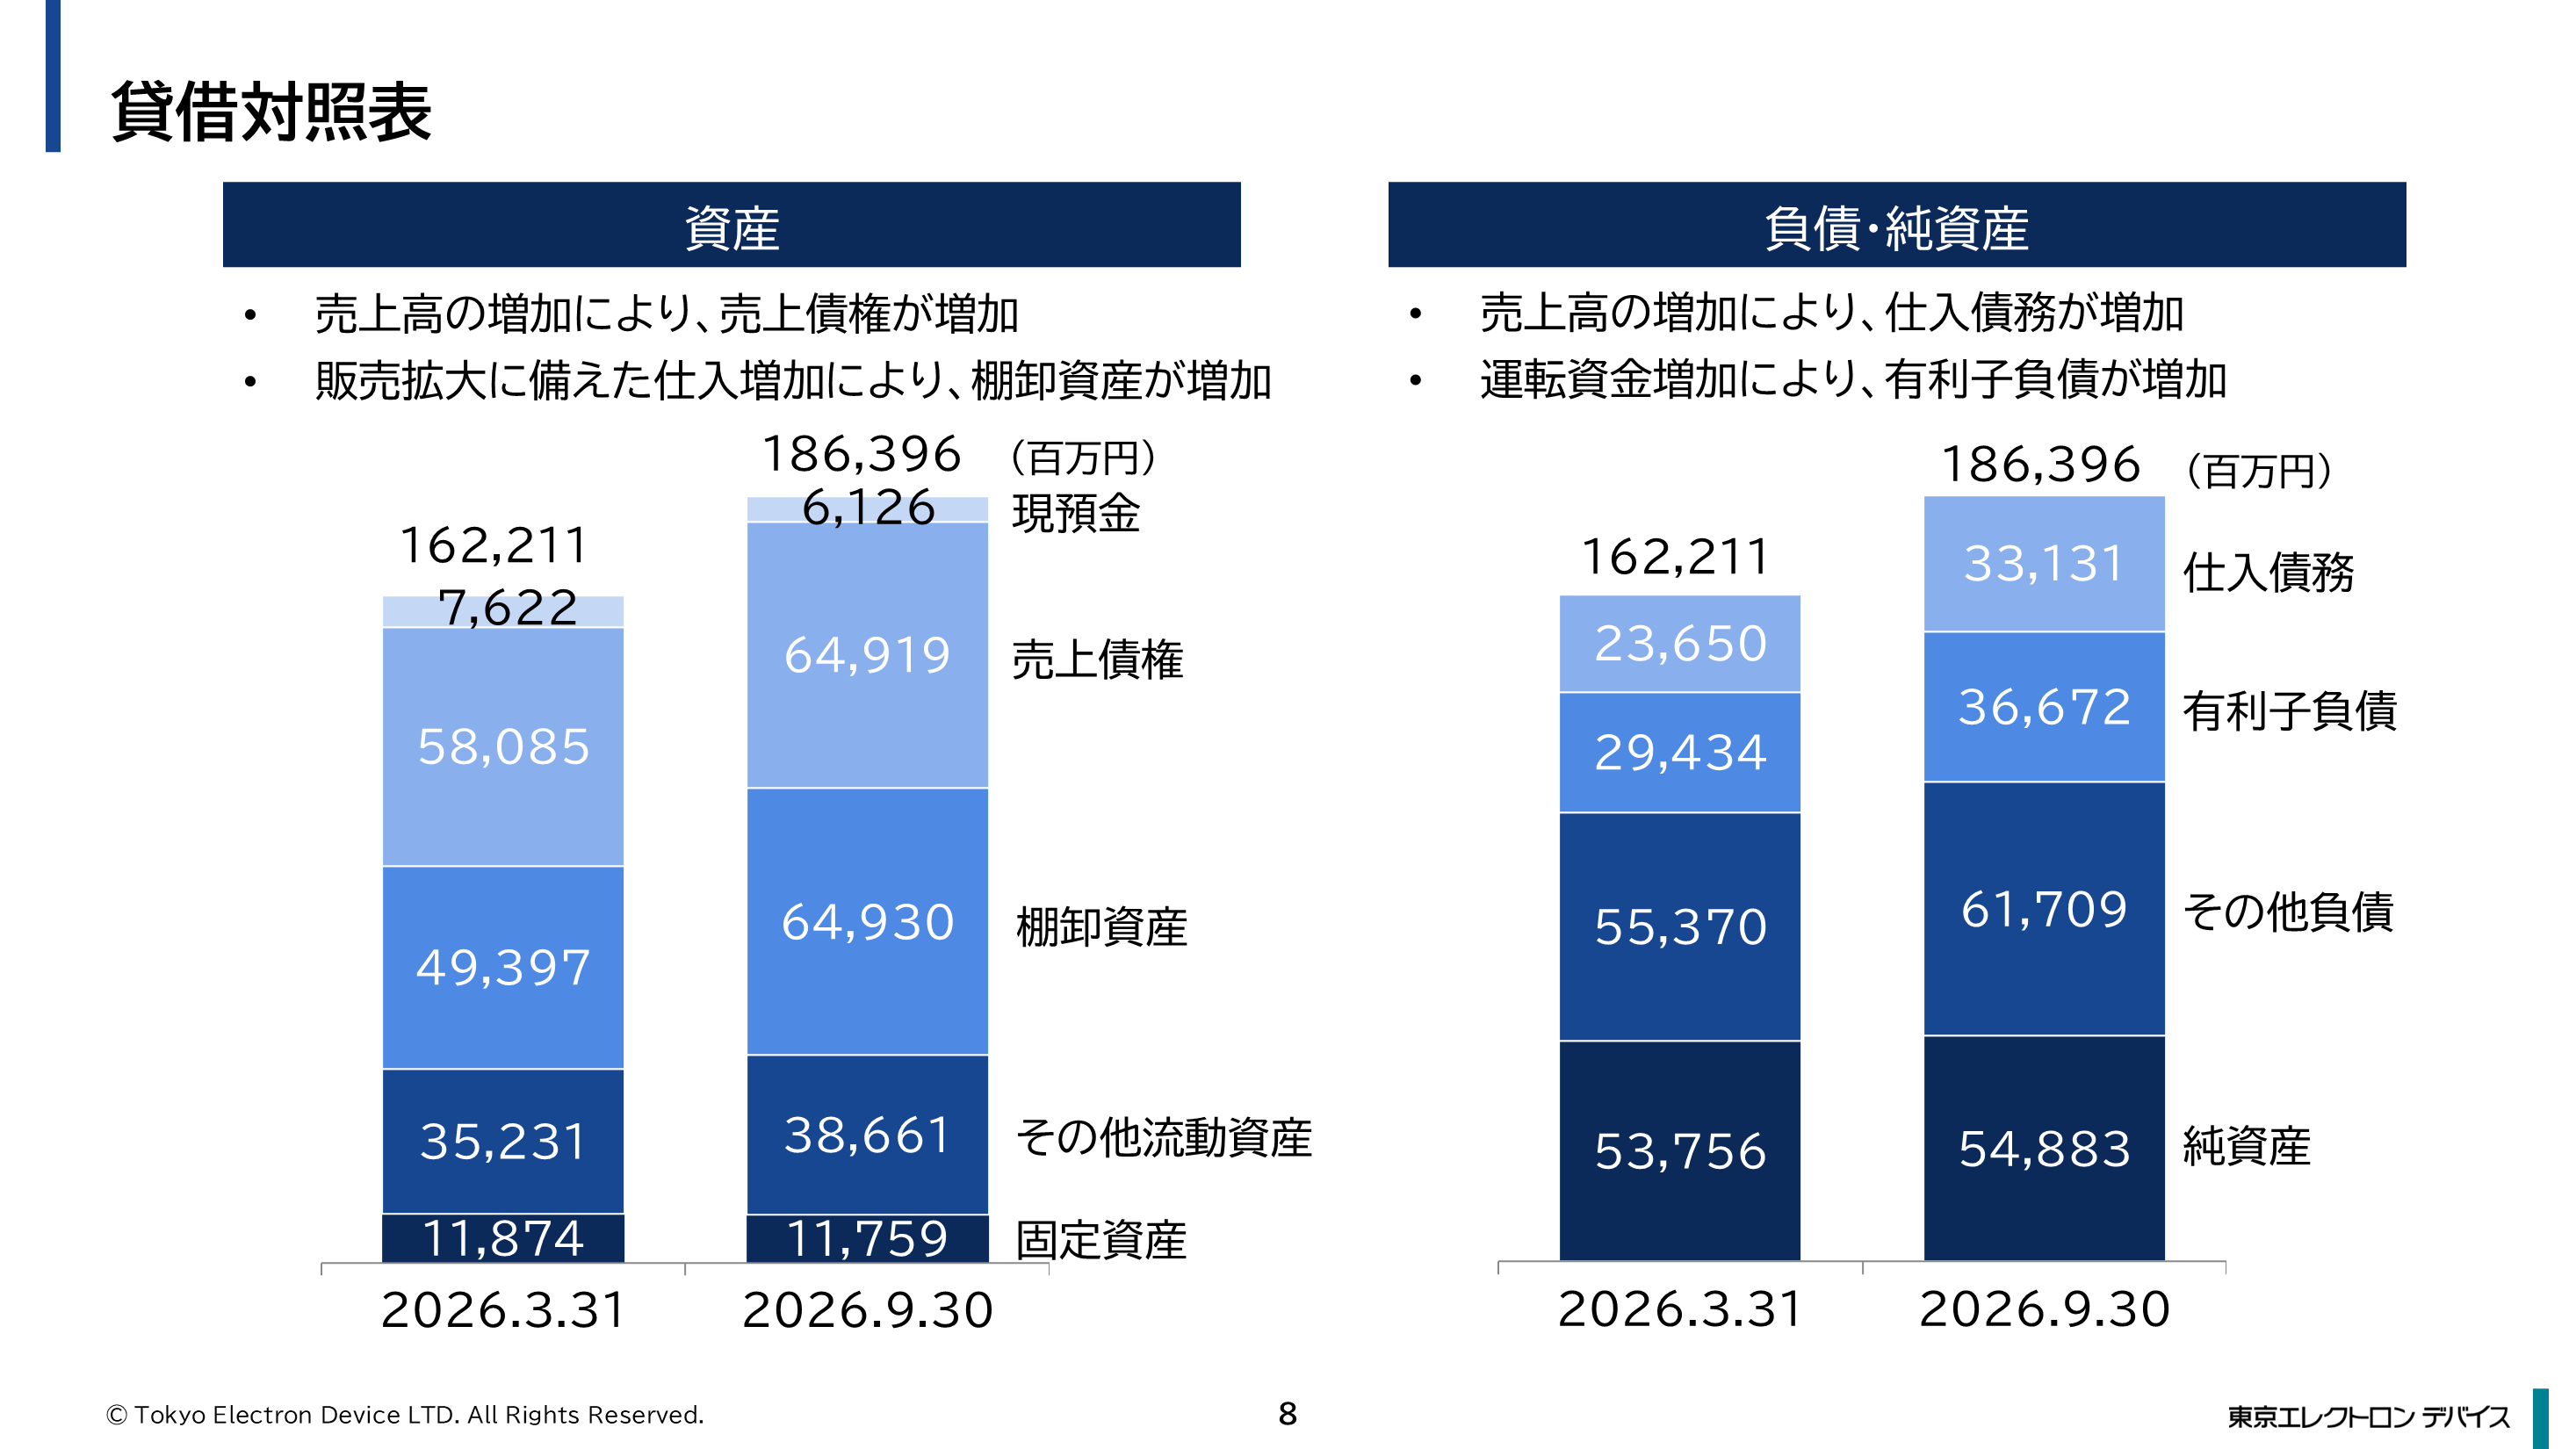
次に、バランスシートです。資産は241億8,500万円増加し、総資産は1,863億9,600万円となりました。売上高の増加に伴って売上債権が増加したこと、また販売に備えた仕入れの増加により棚卸資産が増加したことが影響しています。
負債・純資産については、売上高の増加に伴い、サプライヤーに支払う仕入債務が増加したこと、運転資金の増加により有利子負債が増加したことが影響しています。
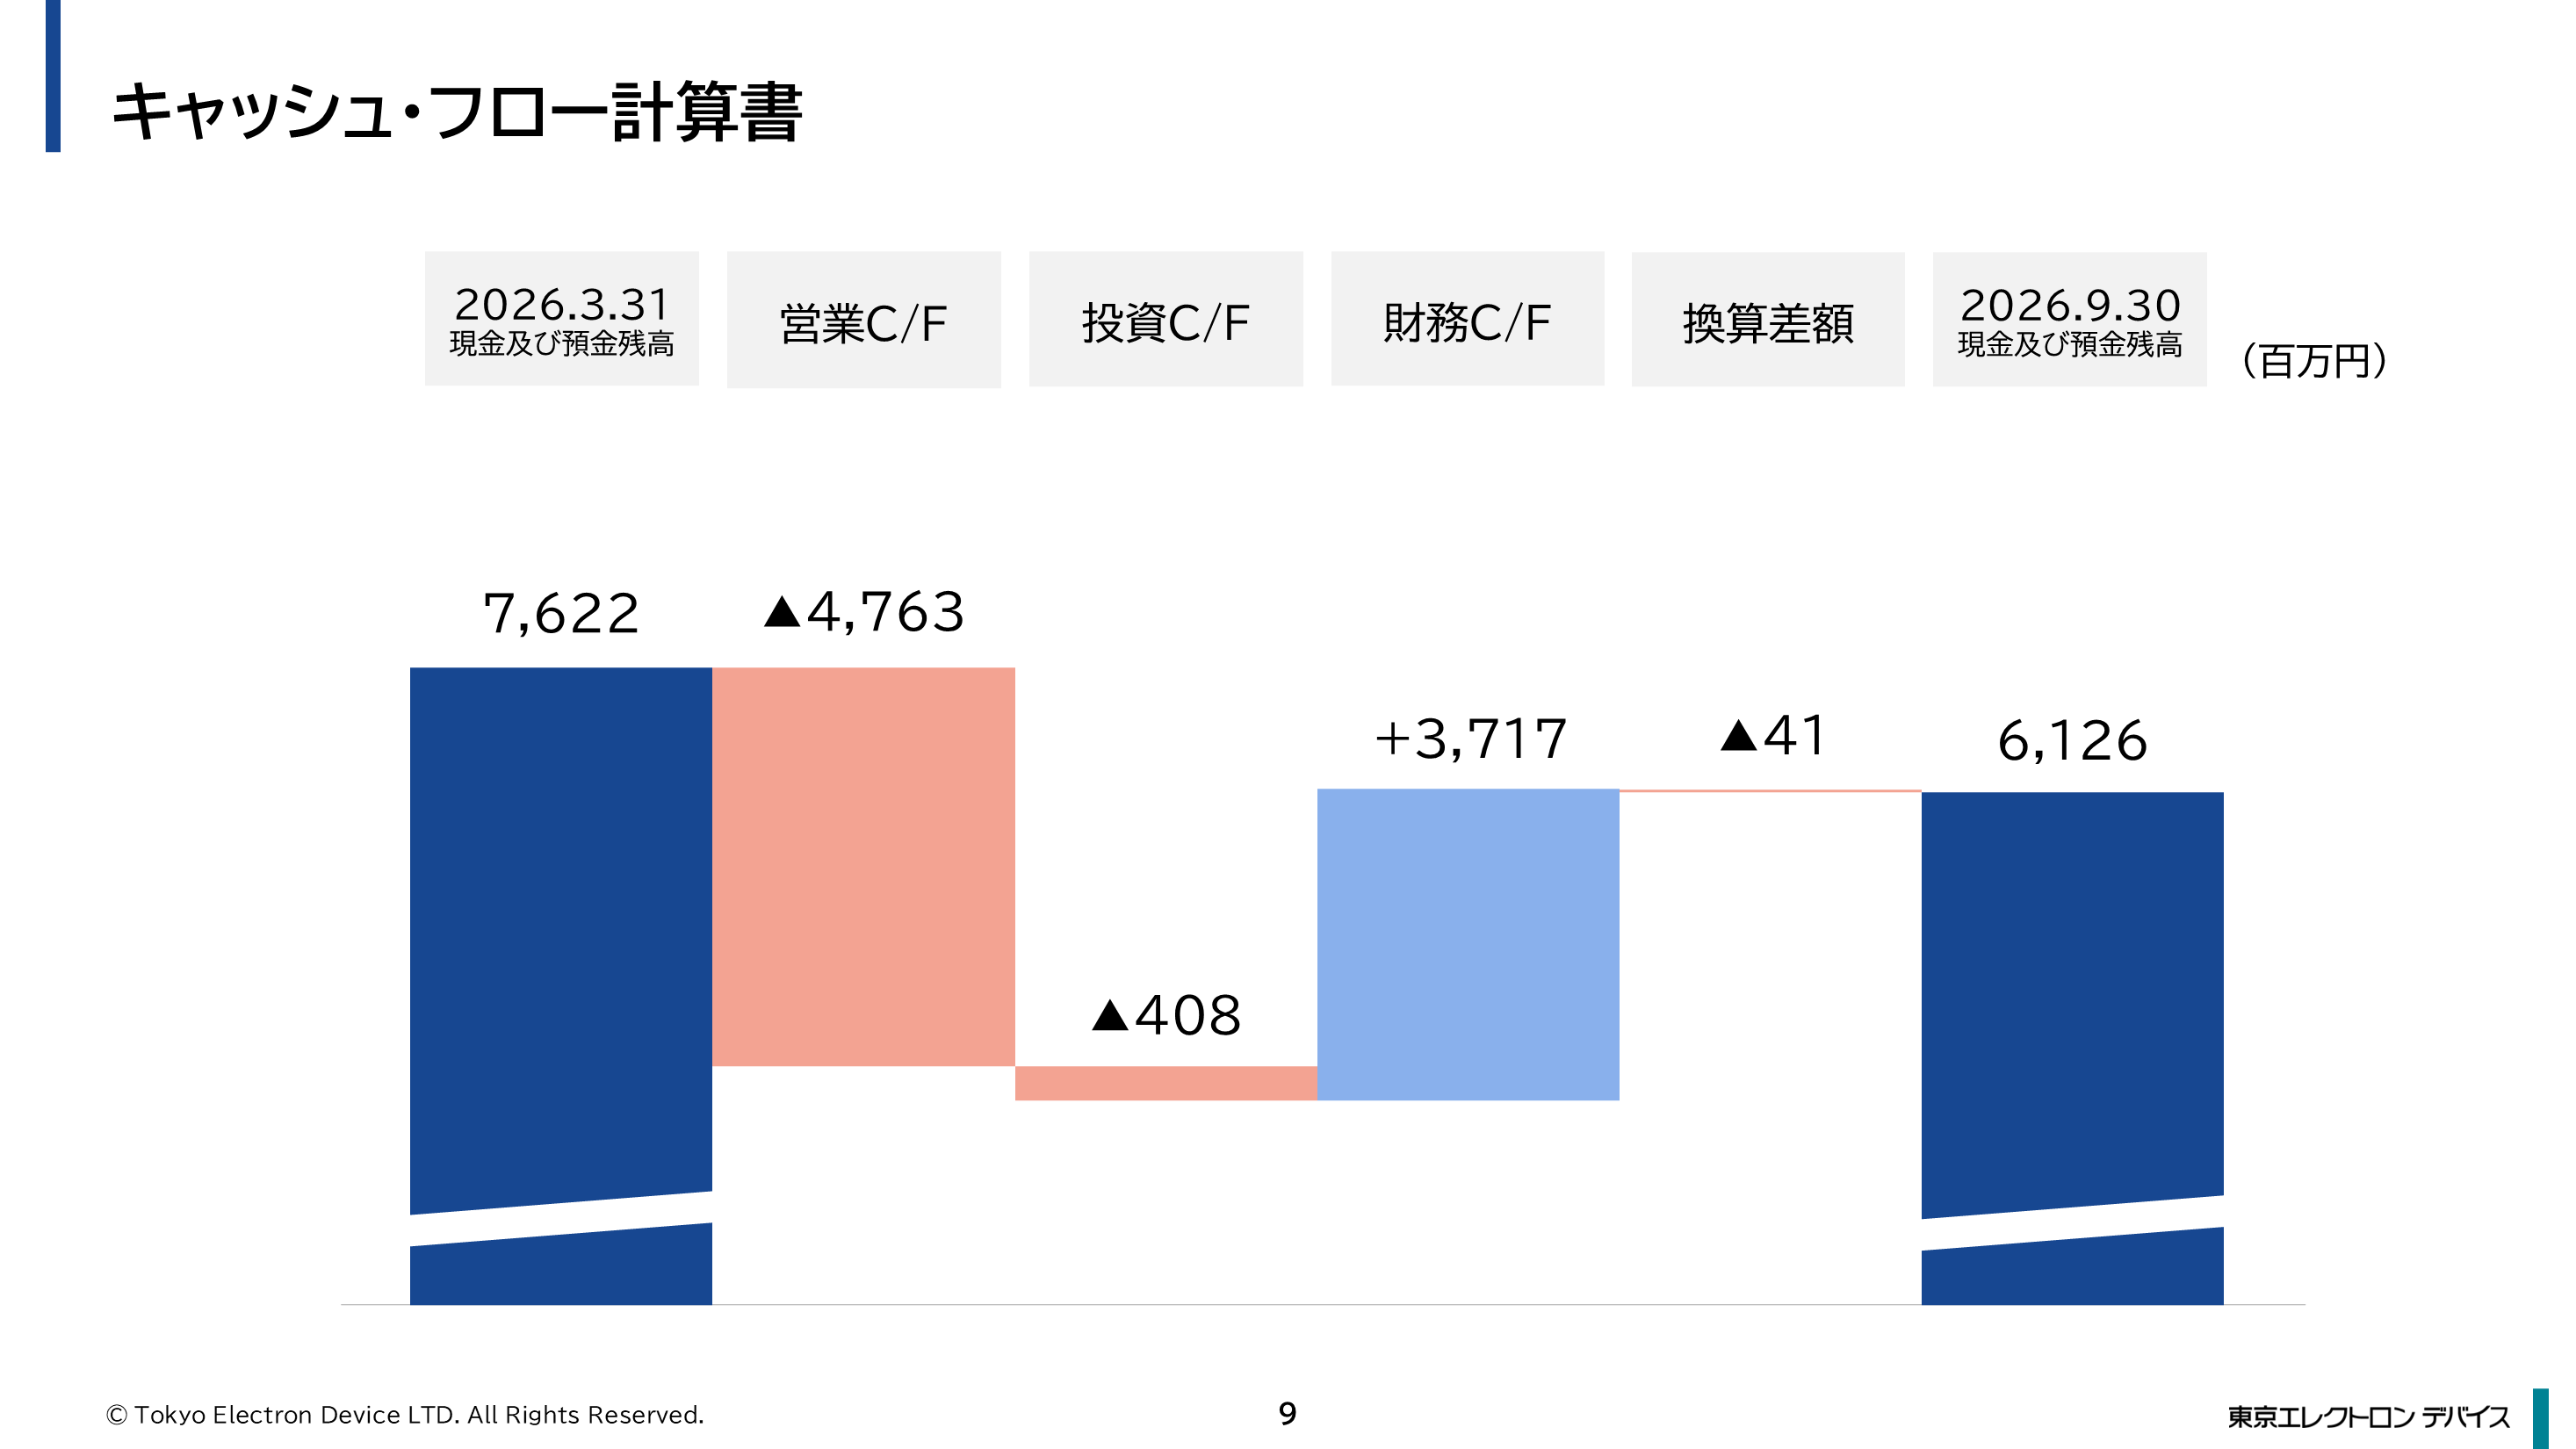
次に、キャッシュ・フローです。営業キャッシュ・フローは、売上債権および棚卸資産の増加などにより47億円のマイナスとなりました。投資キャッシュ・フローは、無形固定資産の取得などにより4億円のマイナス、財務キャッシュ・フローは、短期借入金およびコマーシャル・ペーパーによる資金調達などにより37億円のプラスとなりました。
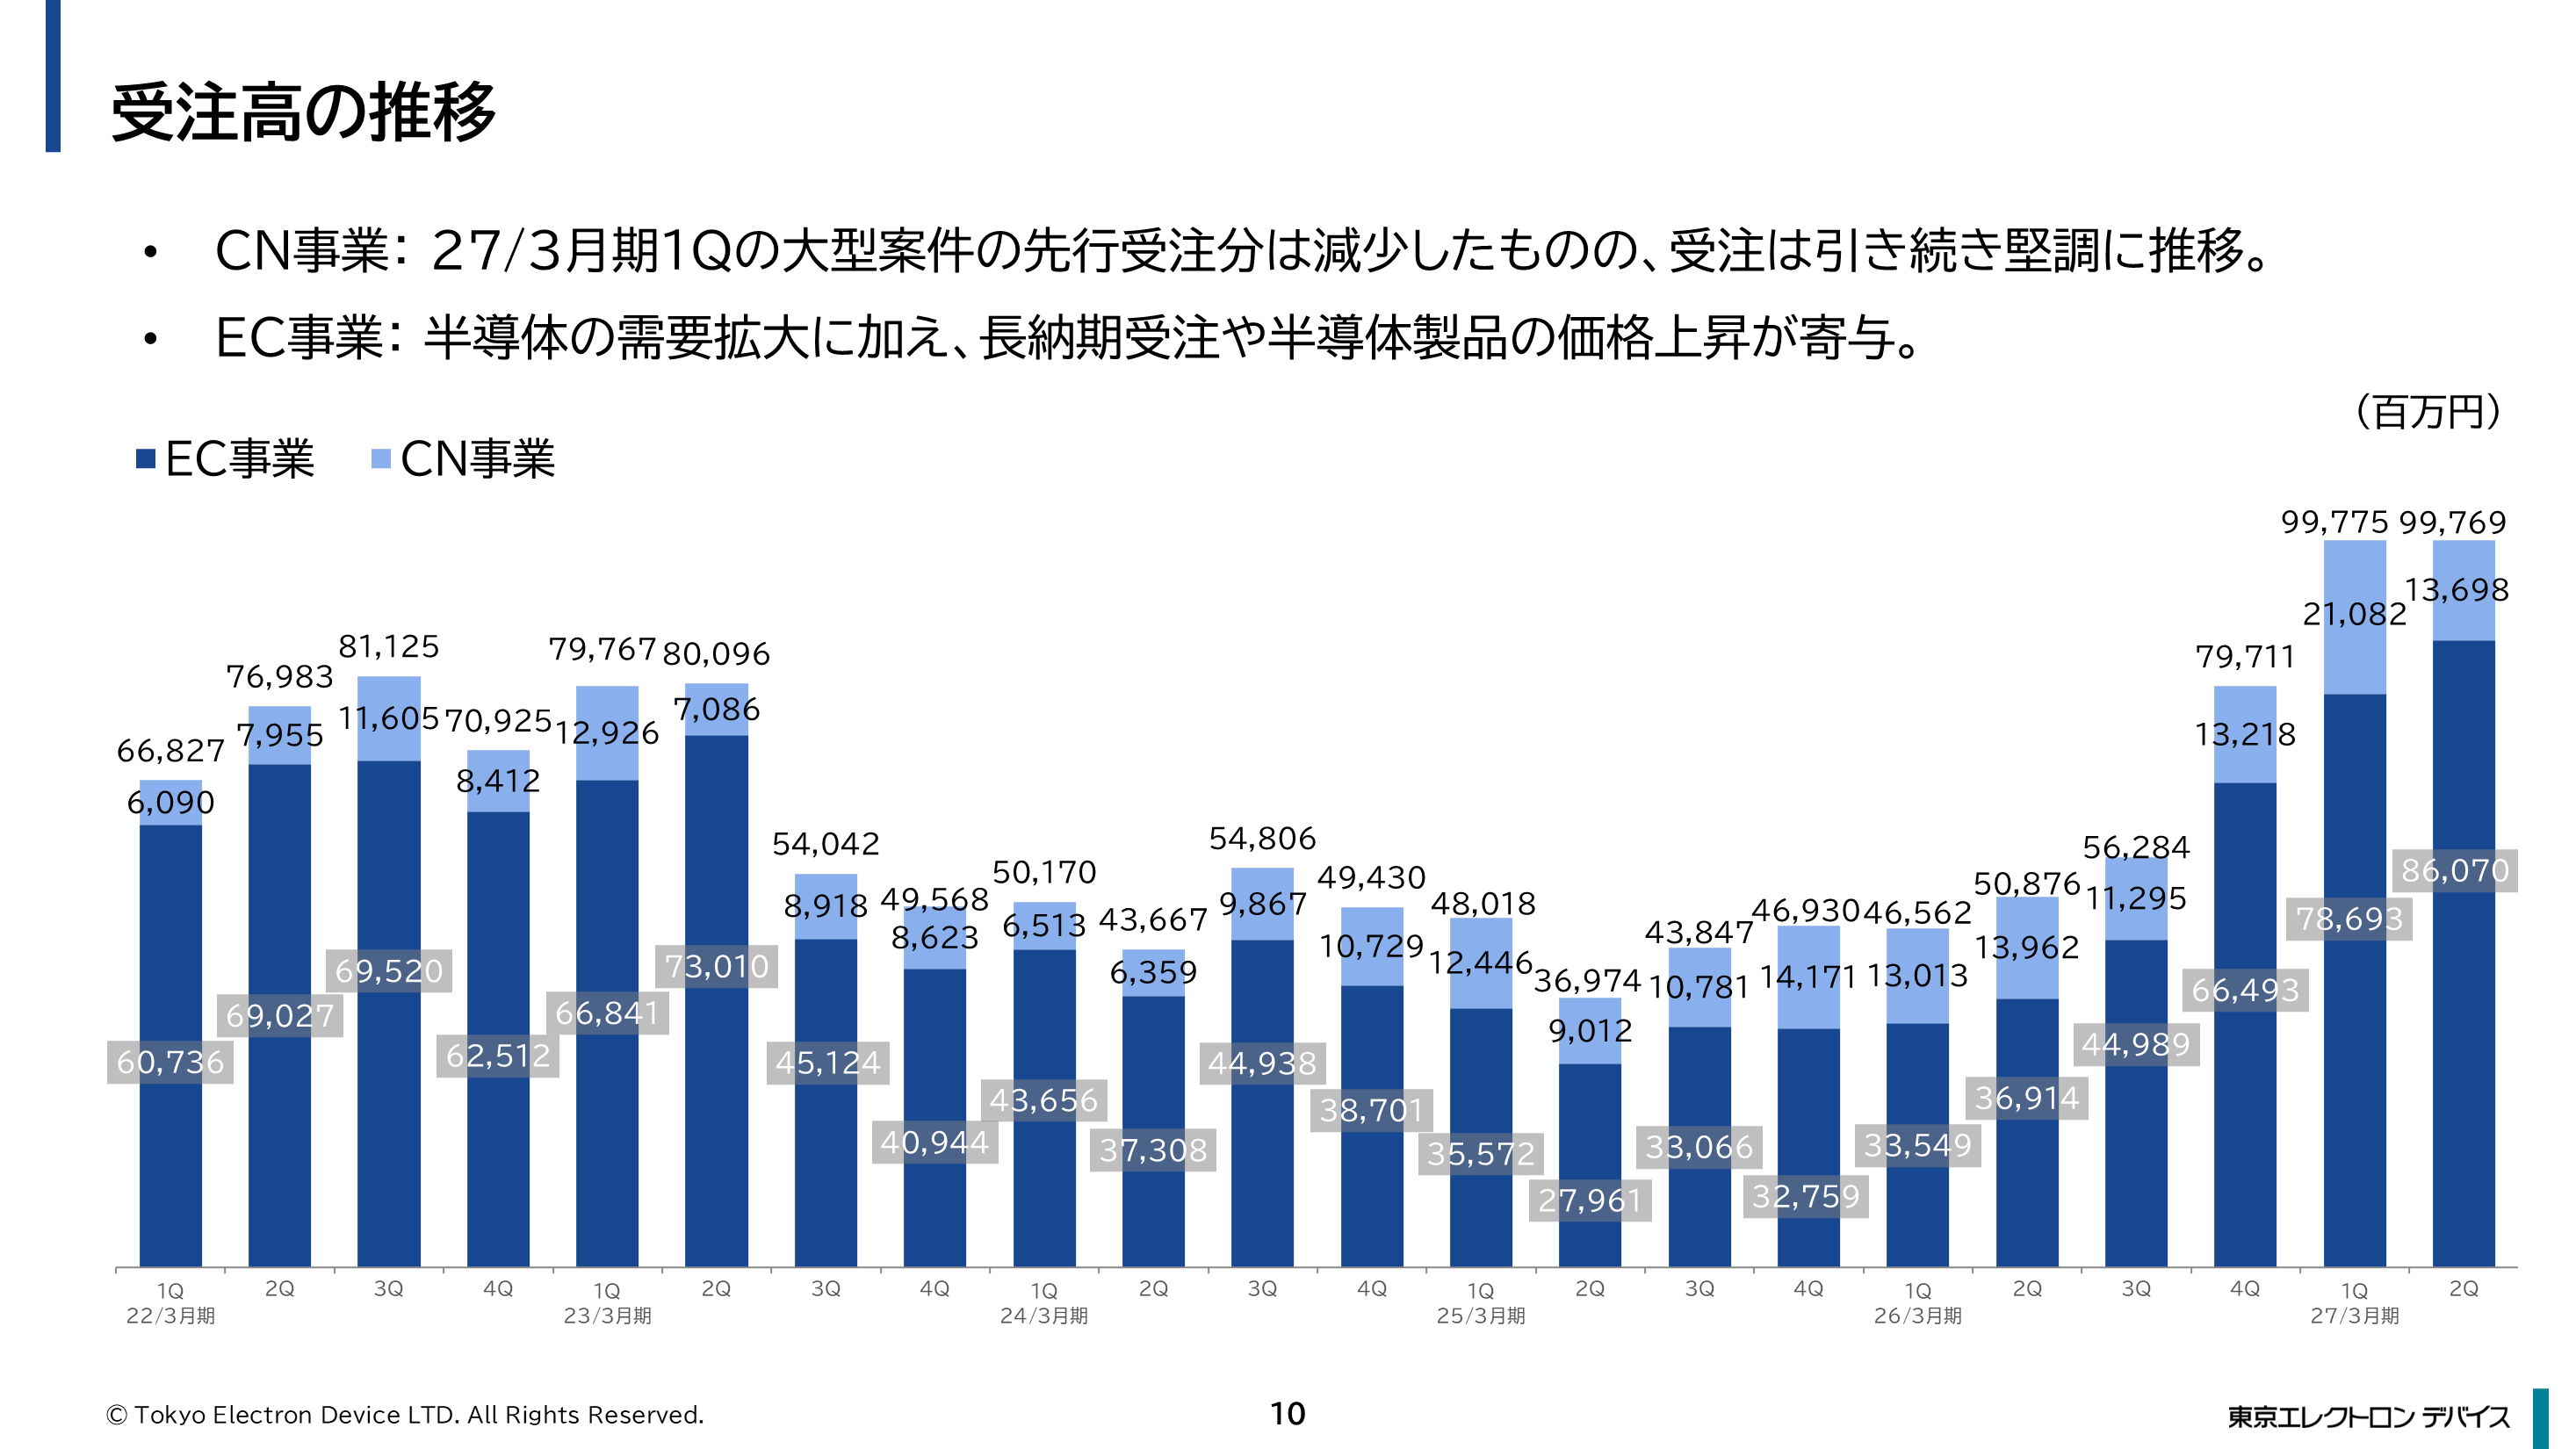
受注高の推移です。濃いブルーがEC事業、薄いブルーがCN事業です。第2四半期の受注高は997億6,900万円で、第1四半期に続き非常に高い水準を維持しています。
CN事業の第2四半期の受注額が、直前の第1四半期から減少しているように見えますが、これは第1四半期に大型システム案件に加え、長納期化や価格上昇を回避するための先行的な大型受注があり、受注額が高水準となっていたためです。第2四半期についても、受注額は堅調に推移しています。
EC事業はご覧のとおり、需要回復が顕著に表れています。この中には、長納期の注文や所要増が含まれています。
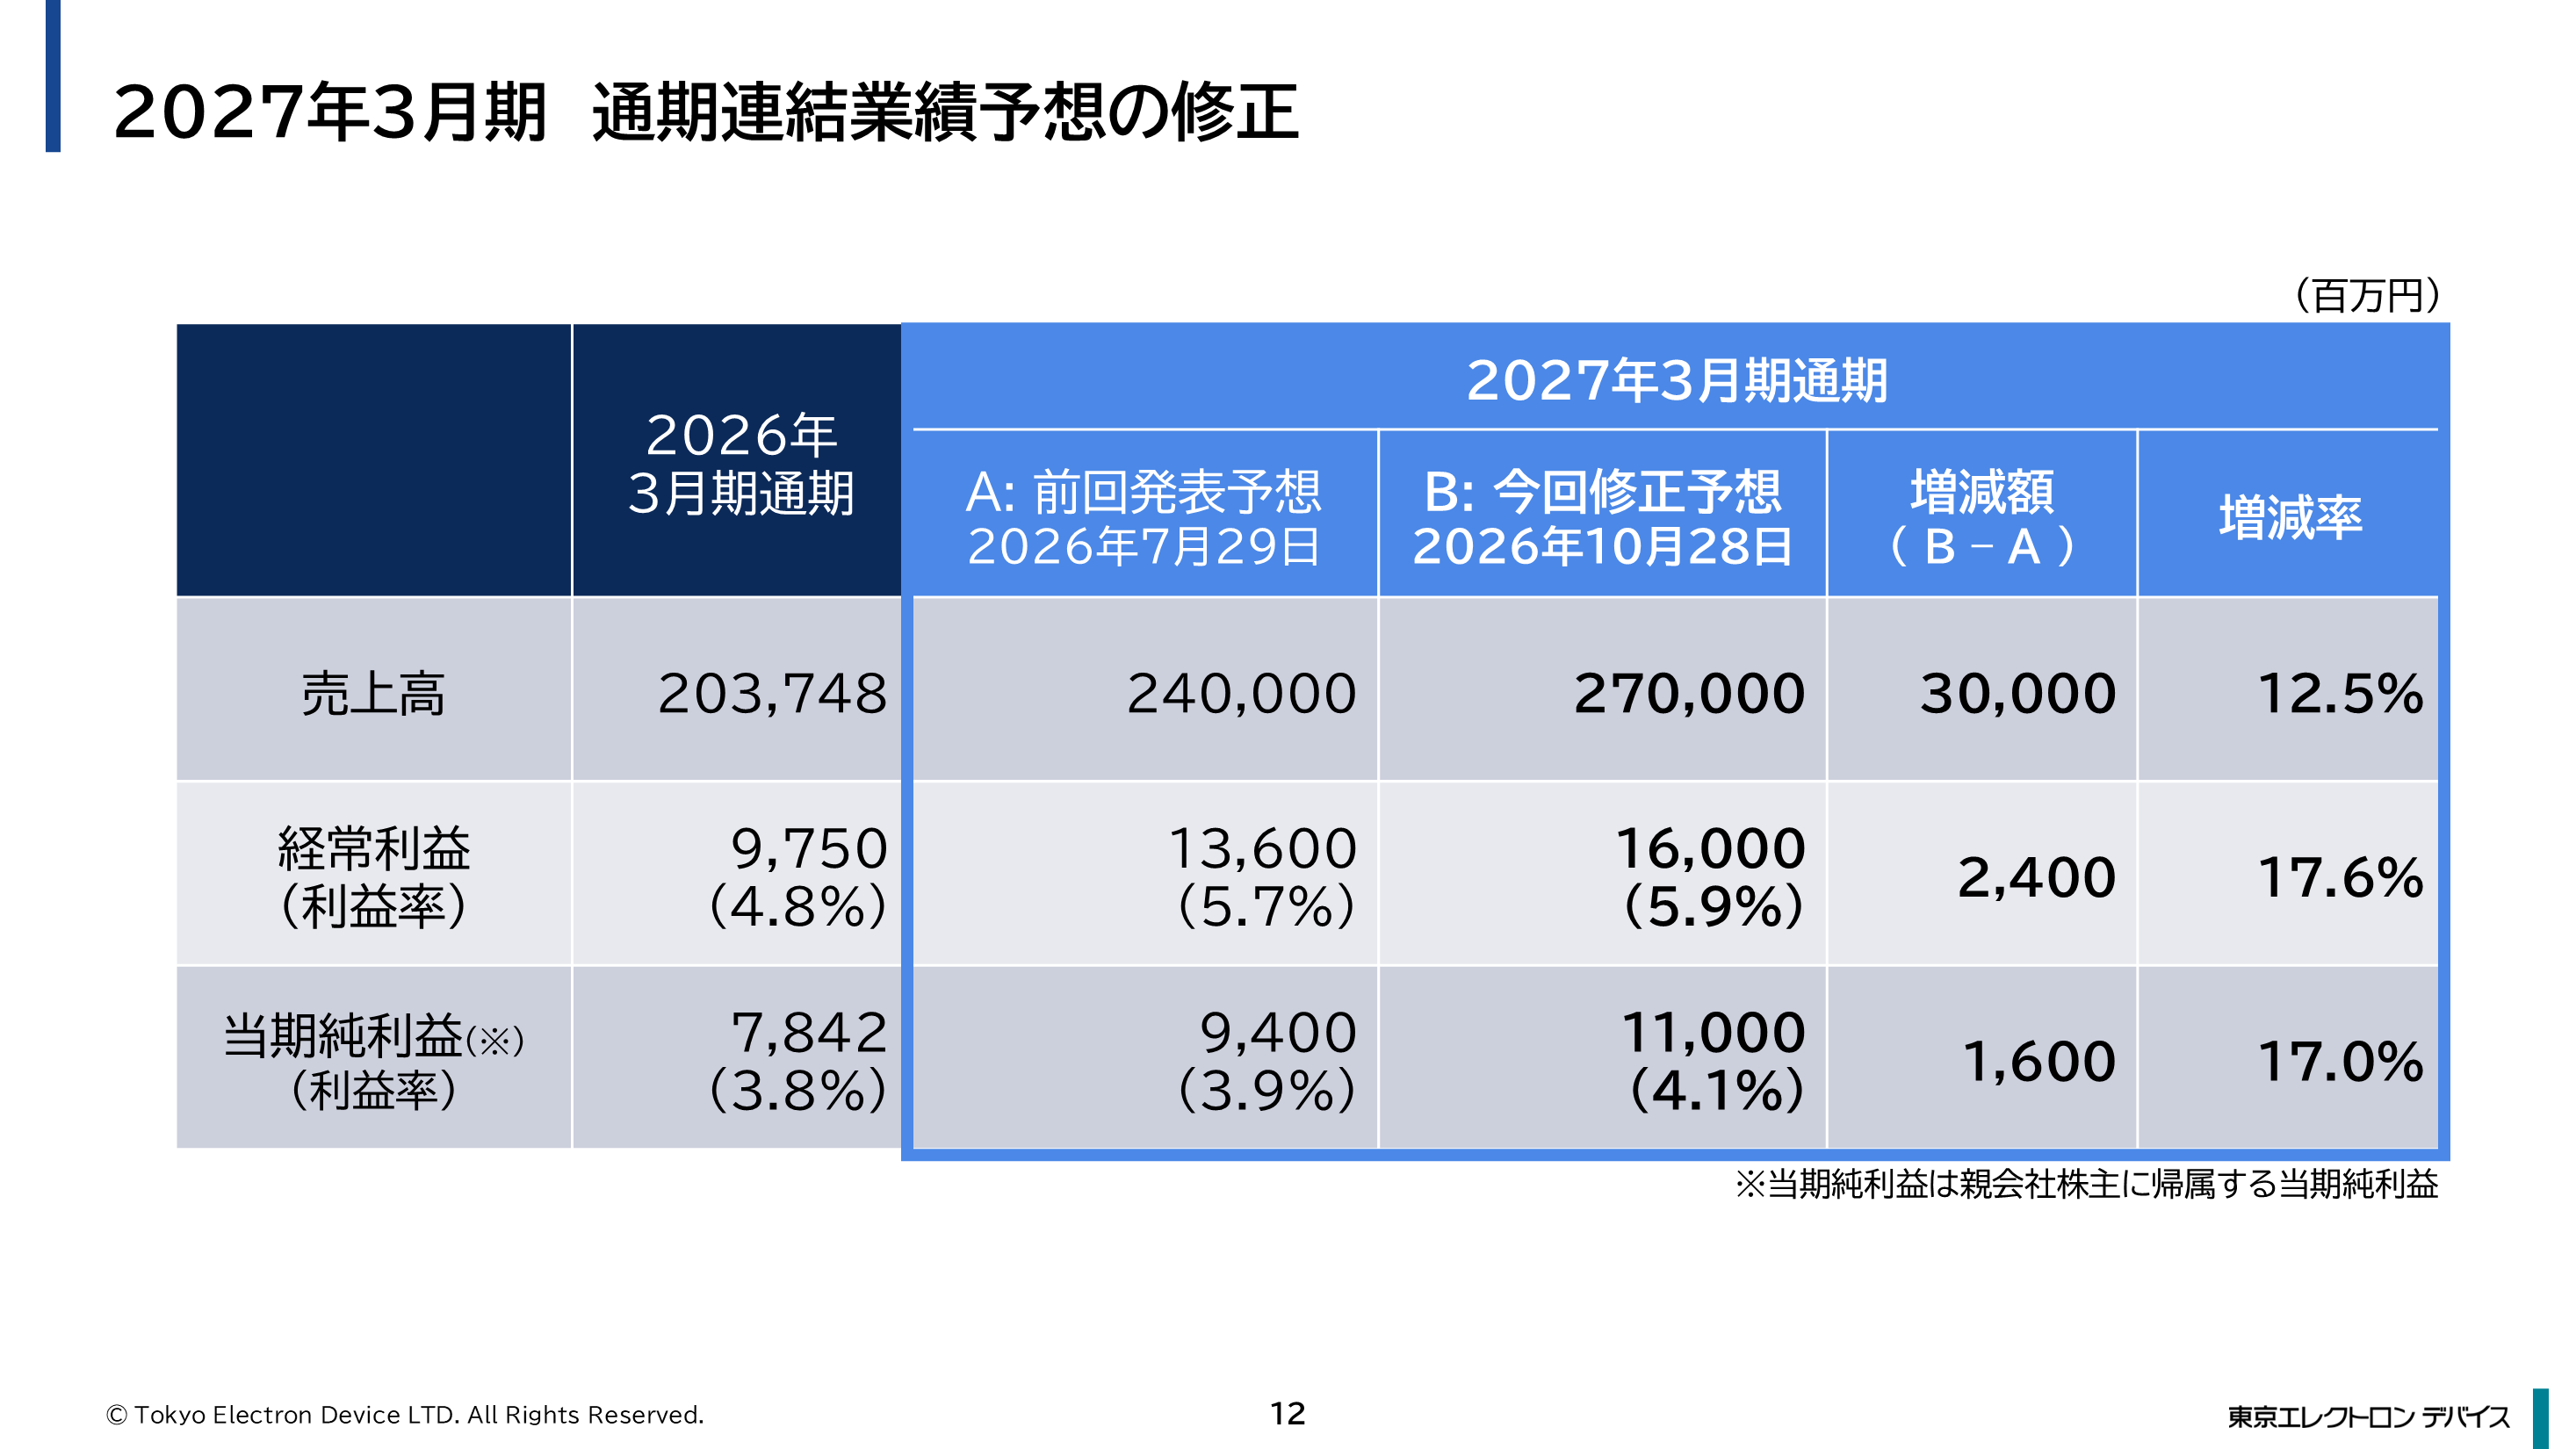
次に、業績見込みです。10月28日に発表したとおり、第1四半期発表時の予想から更に上方修正を行いました。売上高は2,700億円、経常利益は160億円、経常利益率は5.9%、親会社株主に帰属する当期純利益は110億円を見込んでいます。
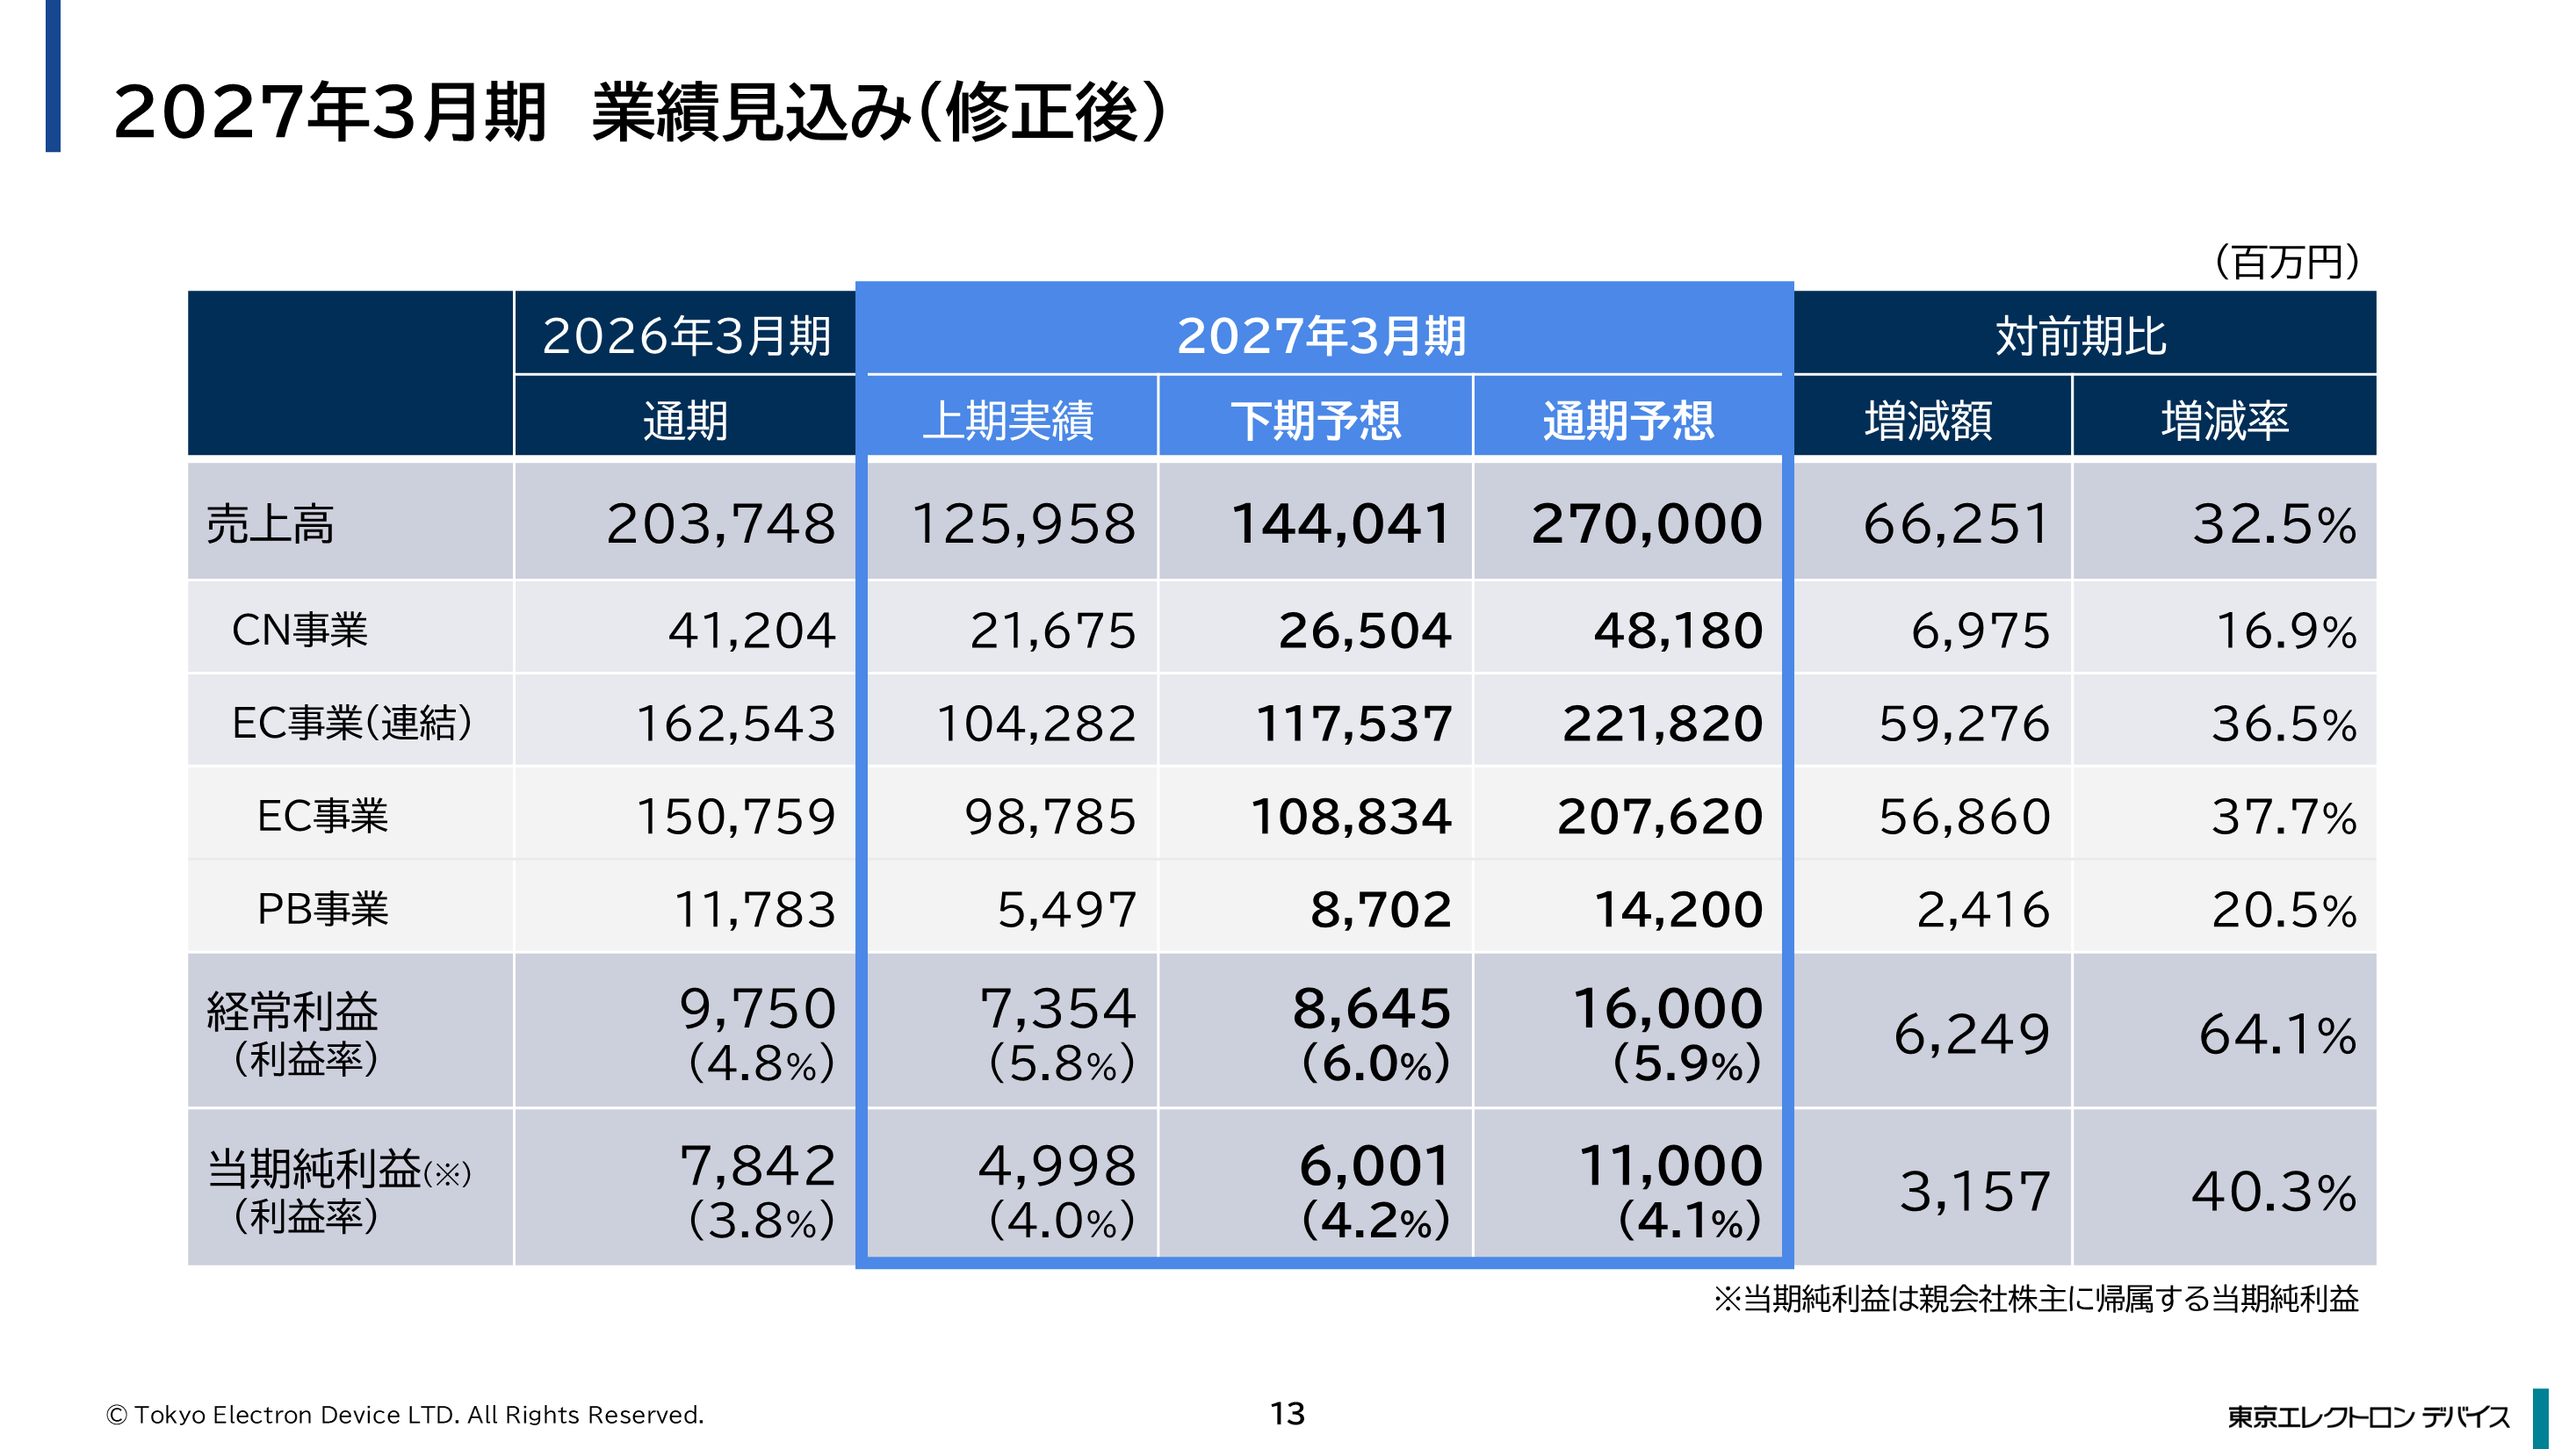
こちらは内訳を示した表です。前回の7月29日に発表した時点では、サプライヤーによる出荷時期の見直しが直前に入るケースが多く、下期、すなわち現在進行中の期間における納期の確約が難しかったため、予想を据え置いていました。その後、EC事業、CN事業ともに納期が確定したもの、あるいは実現の確度が高まったものを反映し、さらに第2四半期の所要増なども加味した結果、下期予想を大幅に引き上げました。
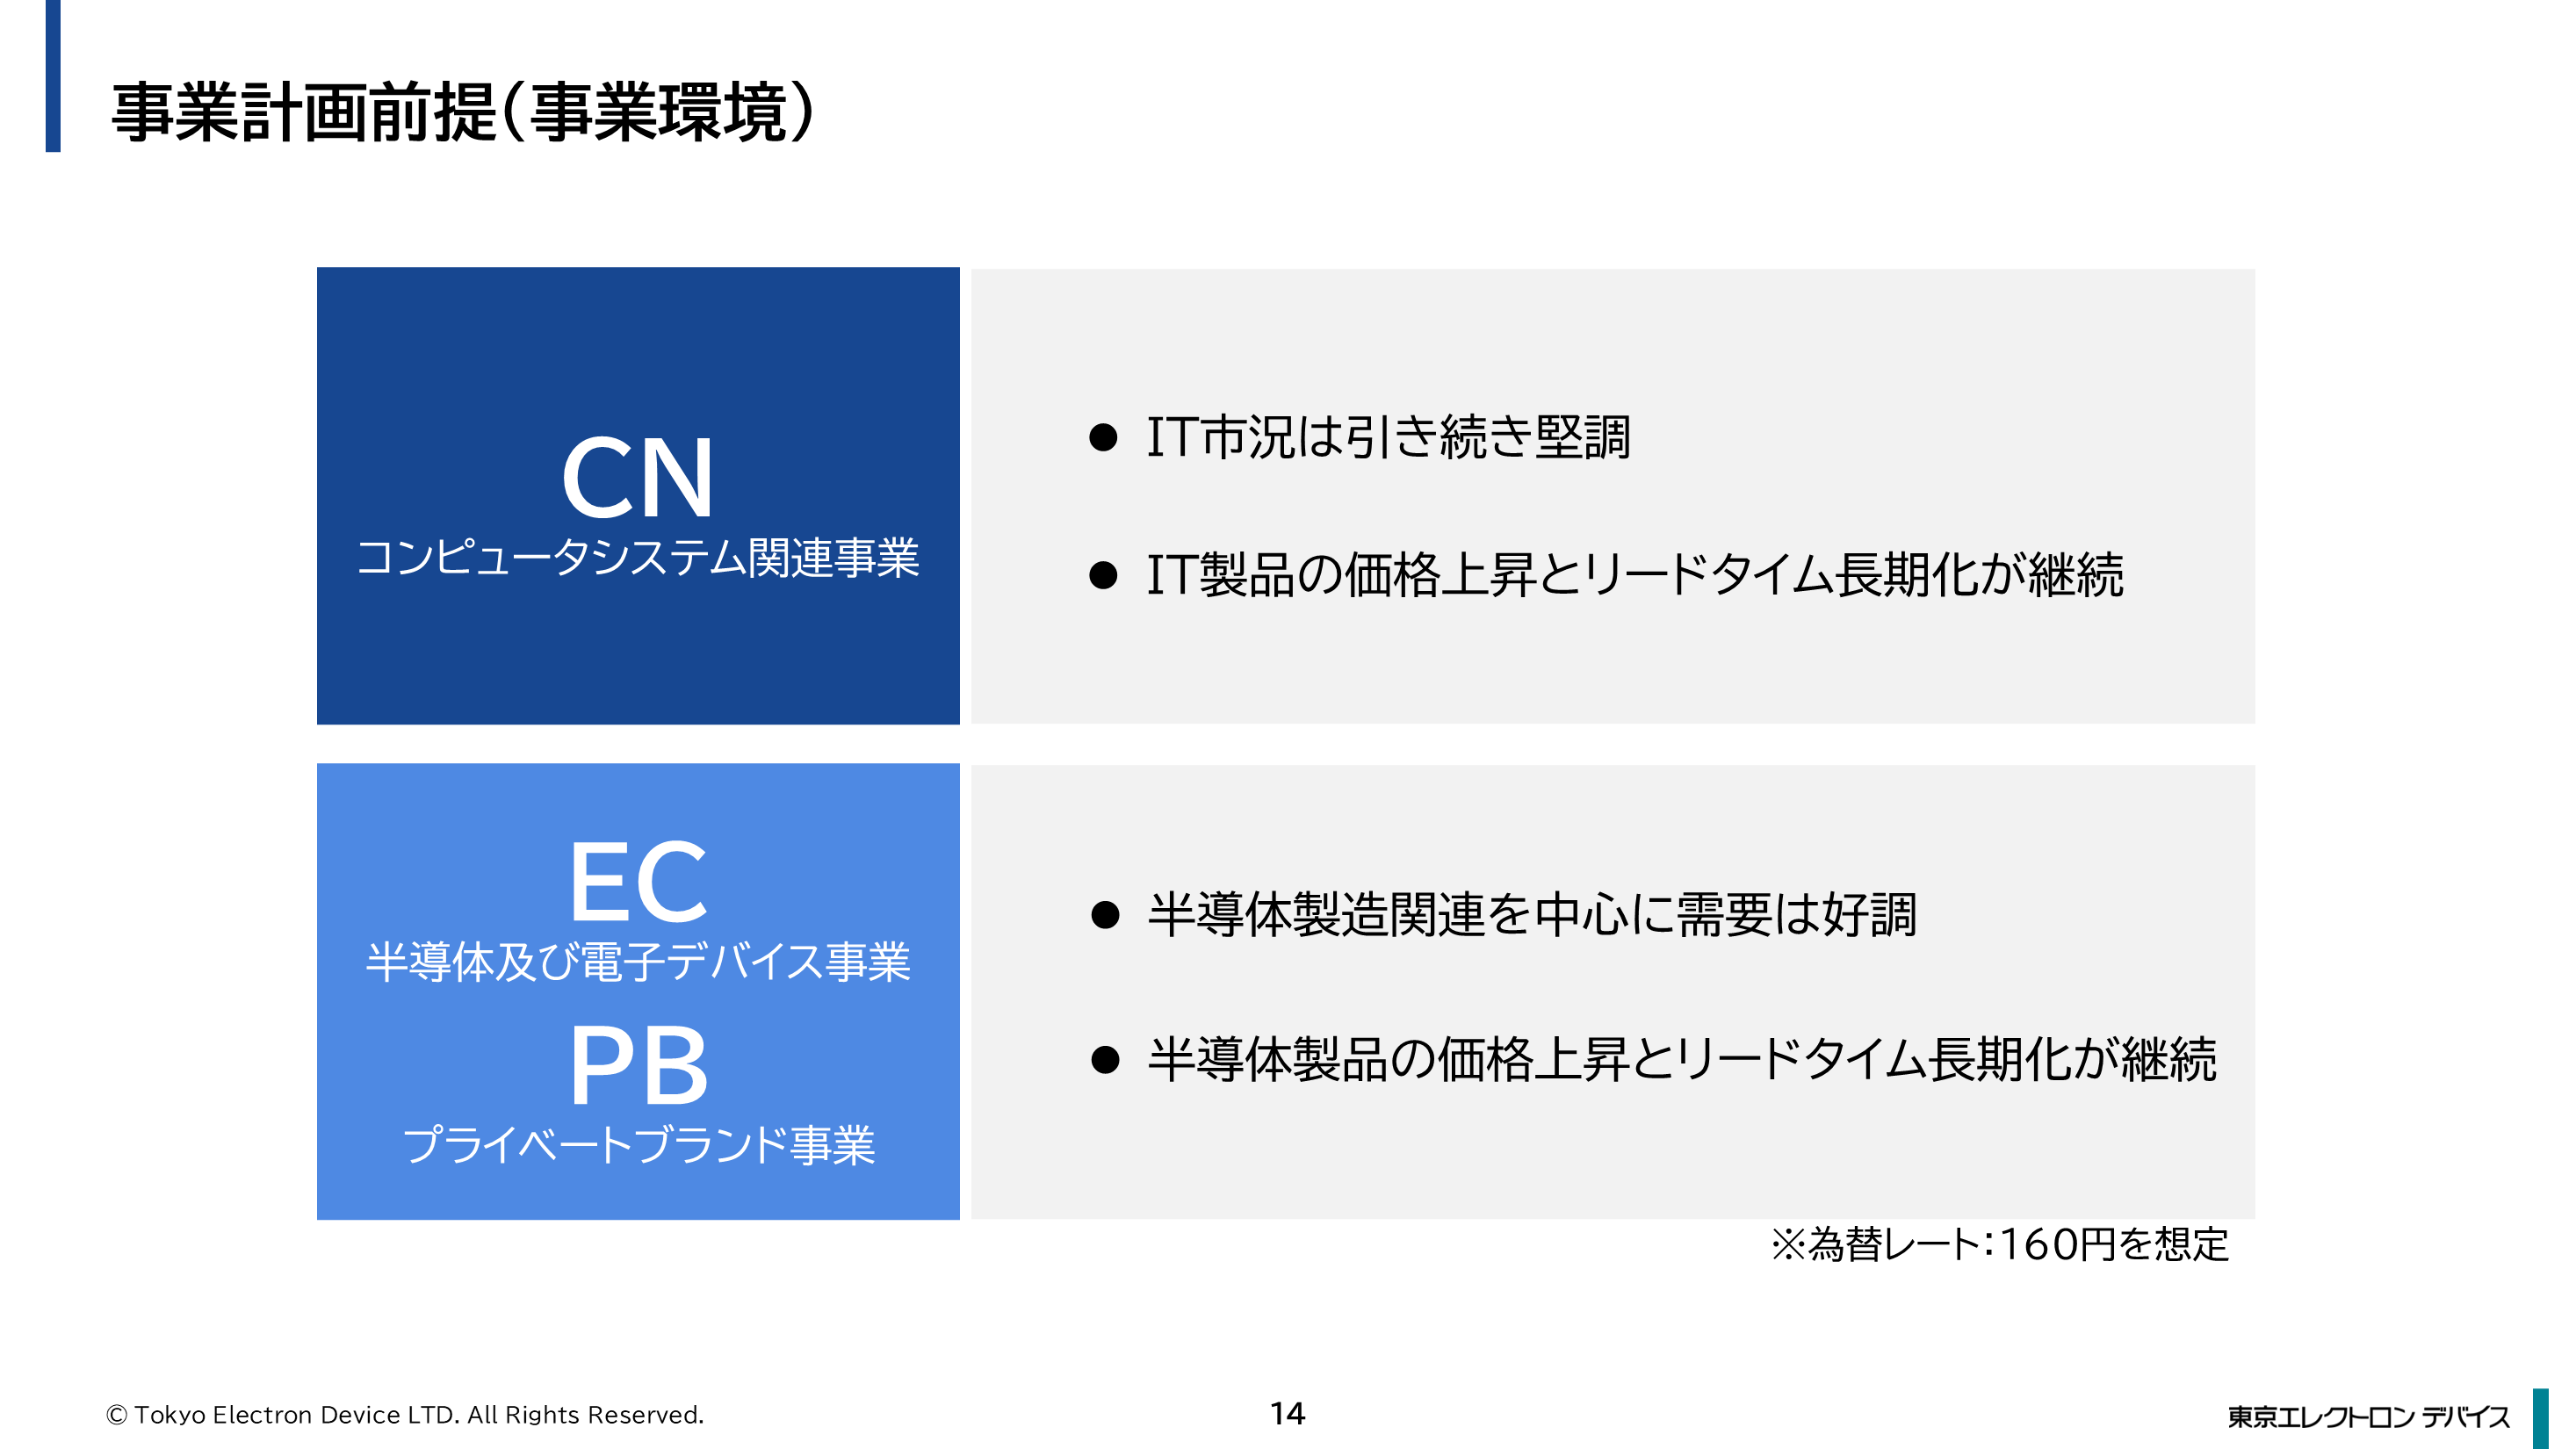
事業環境です。コンピューターシステム関連、半導体・電子デバイスともに、世界的なインフレ傾向を背景に価格が上昇しています。また、AIをはじめとした需要増が引き続き顕著で、リードタイムが長期化しているという前提条件に変わりはありません。
CN事業ではIT市場が堅調に推移しています。EC事業、PB事業では、半導体製造関連を中心に引き合いが引き続き強く、このような事業環境の中で下期に取り組んでいきます。
為替レートは1米ドル=160円を想定しています。
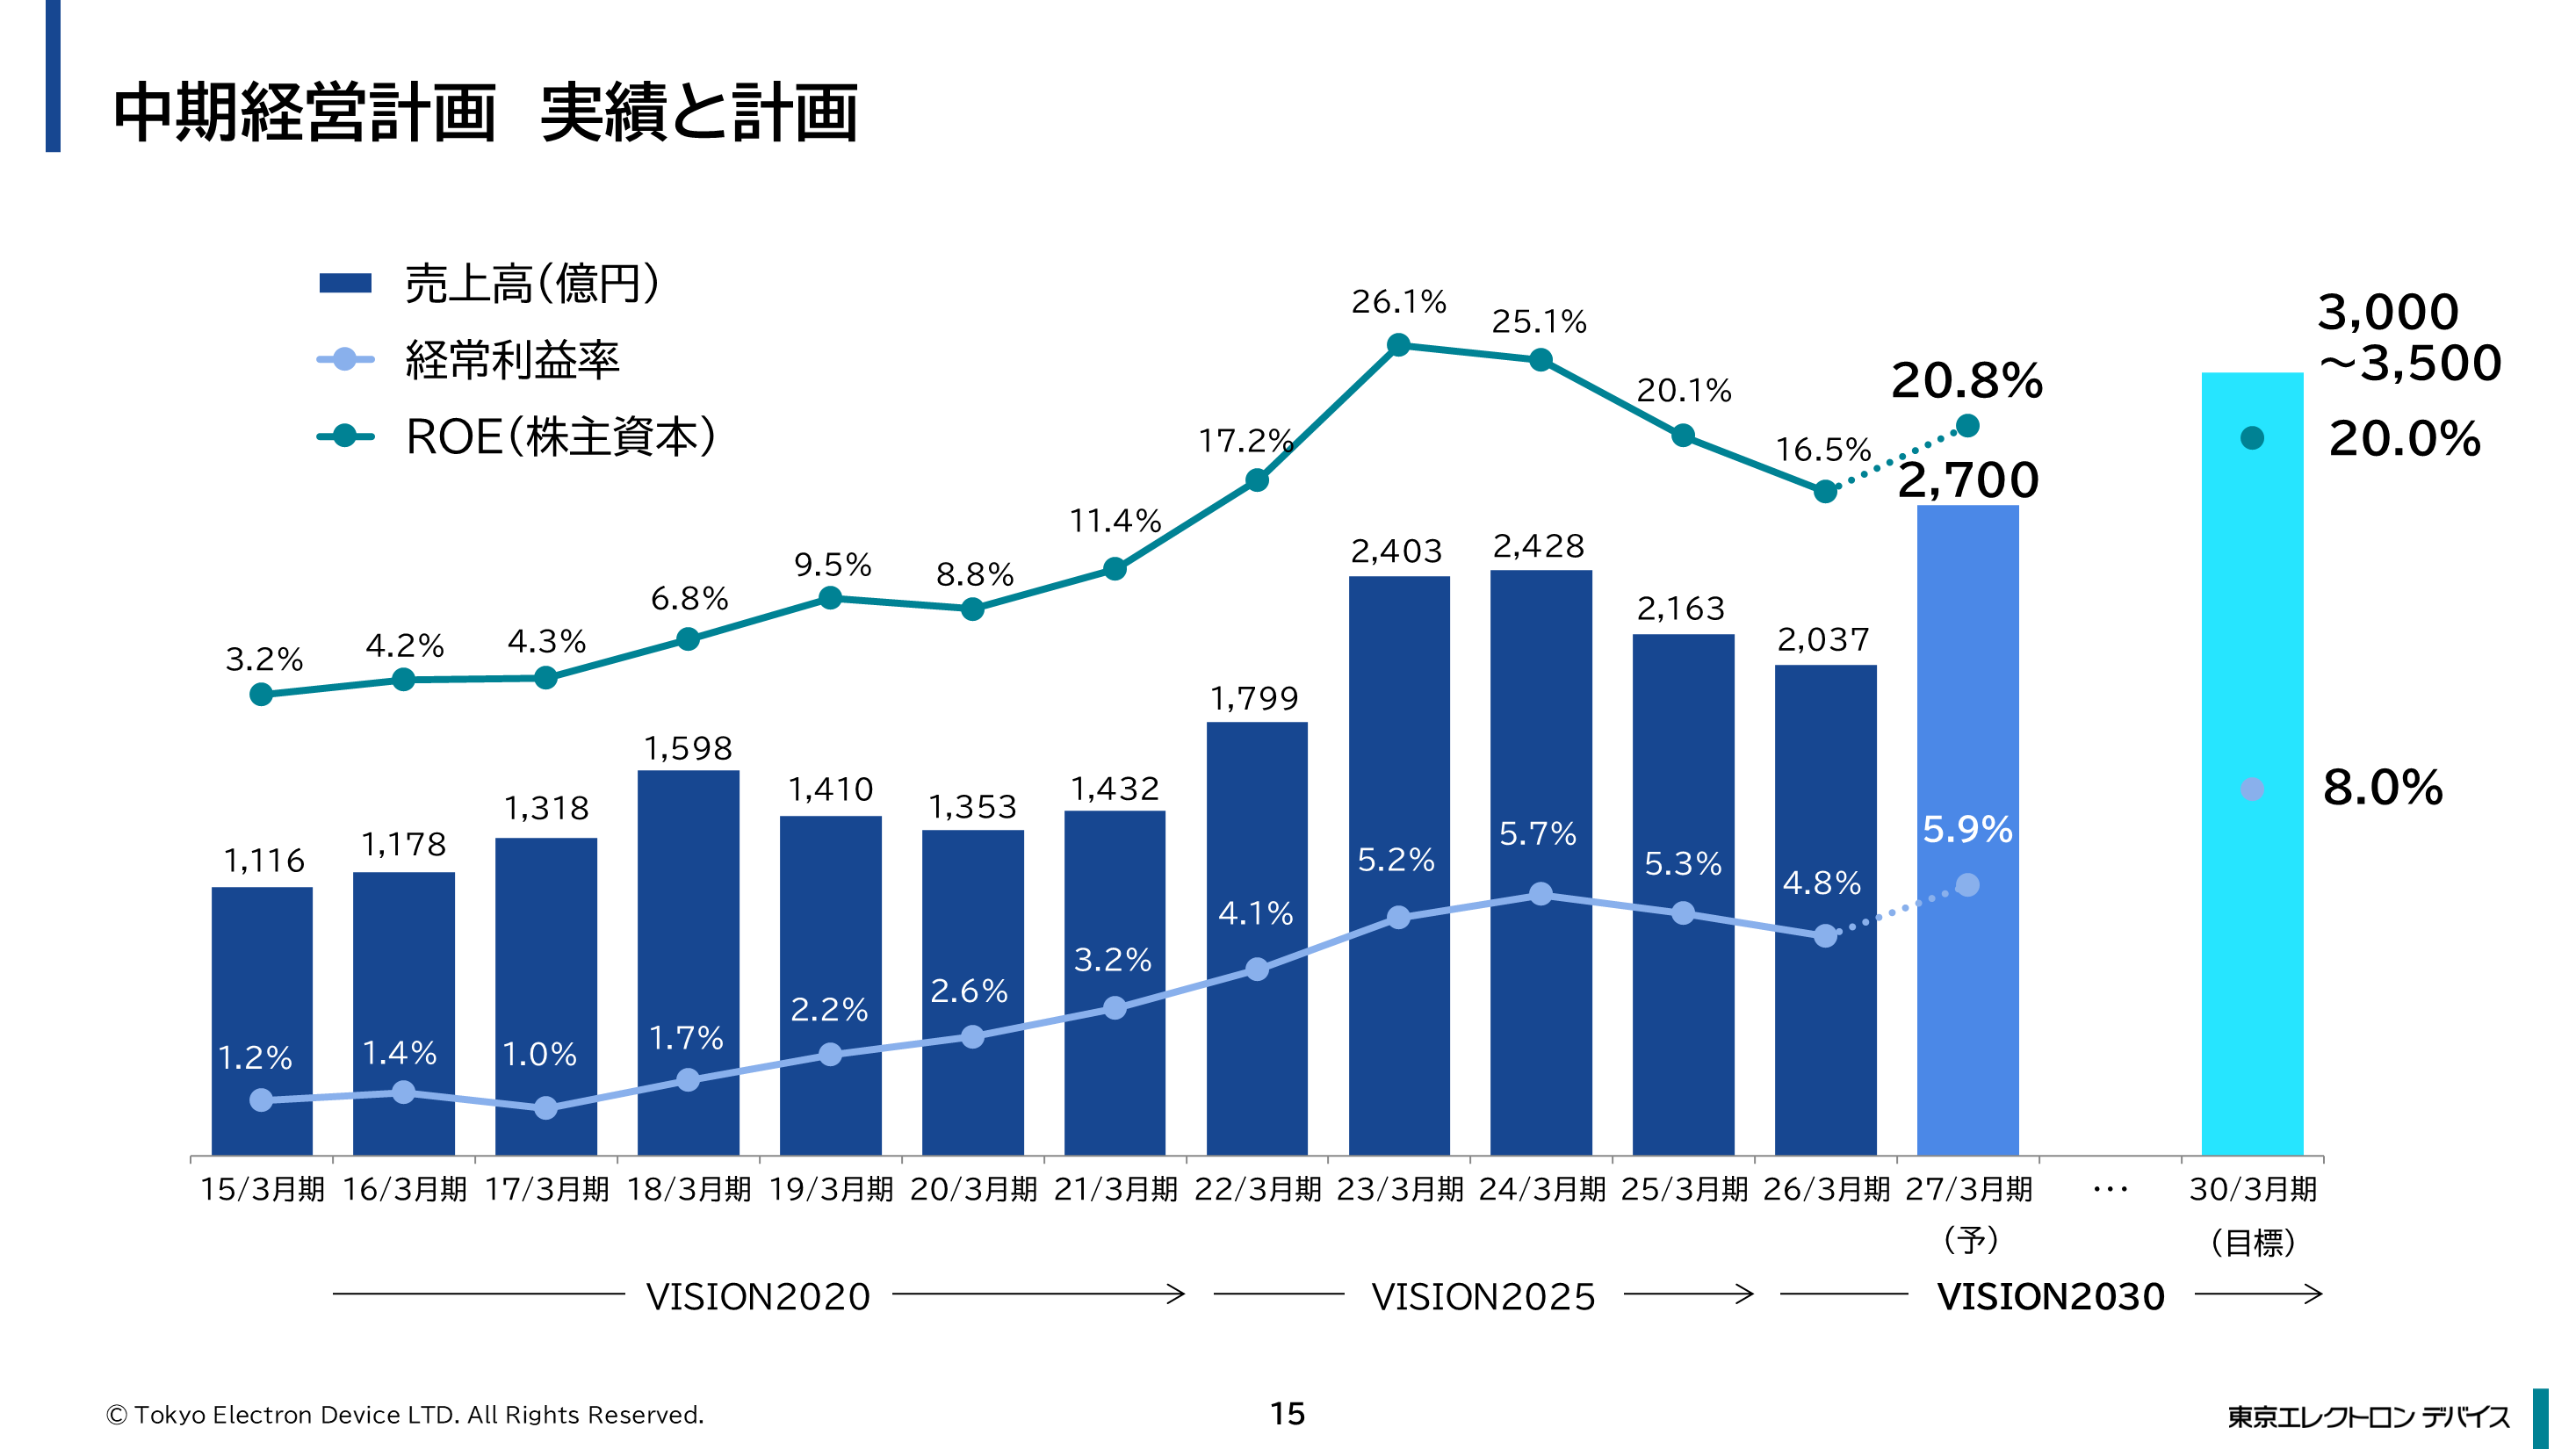
中期経営計画の実績と計画です。数値は先ほど申し上げたとおりですが、「VISION2030」の目標値として、経常利益率8%を掲げています。当期予想は5.9%ですので、このギャップを埋めるべく、成長分野への投資や取り組みの拡大を進めていきます。
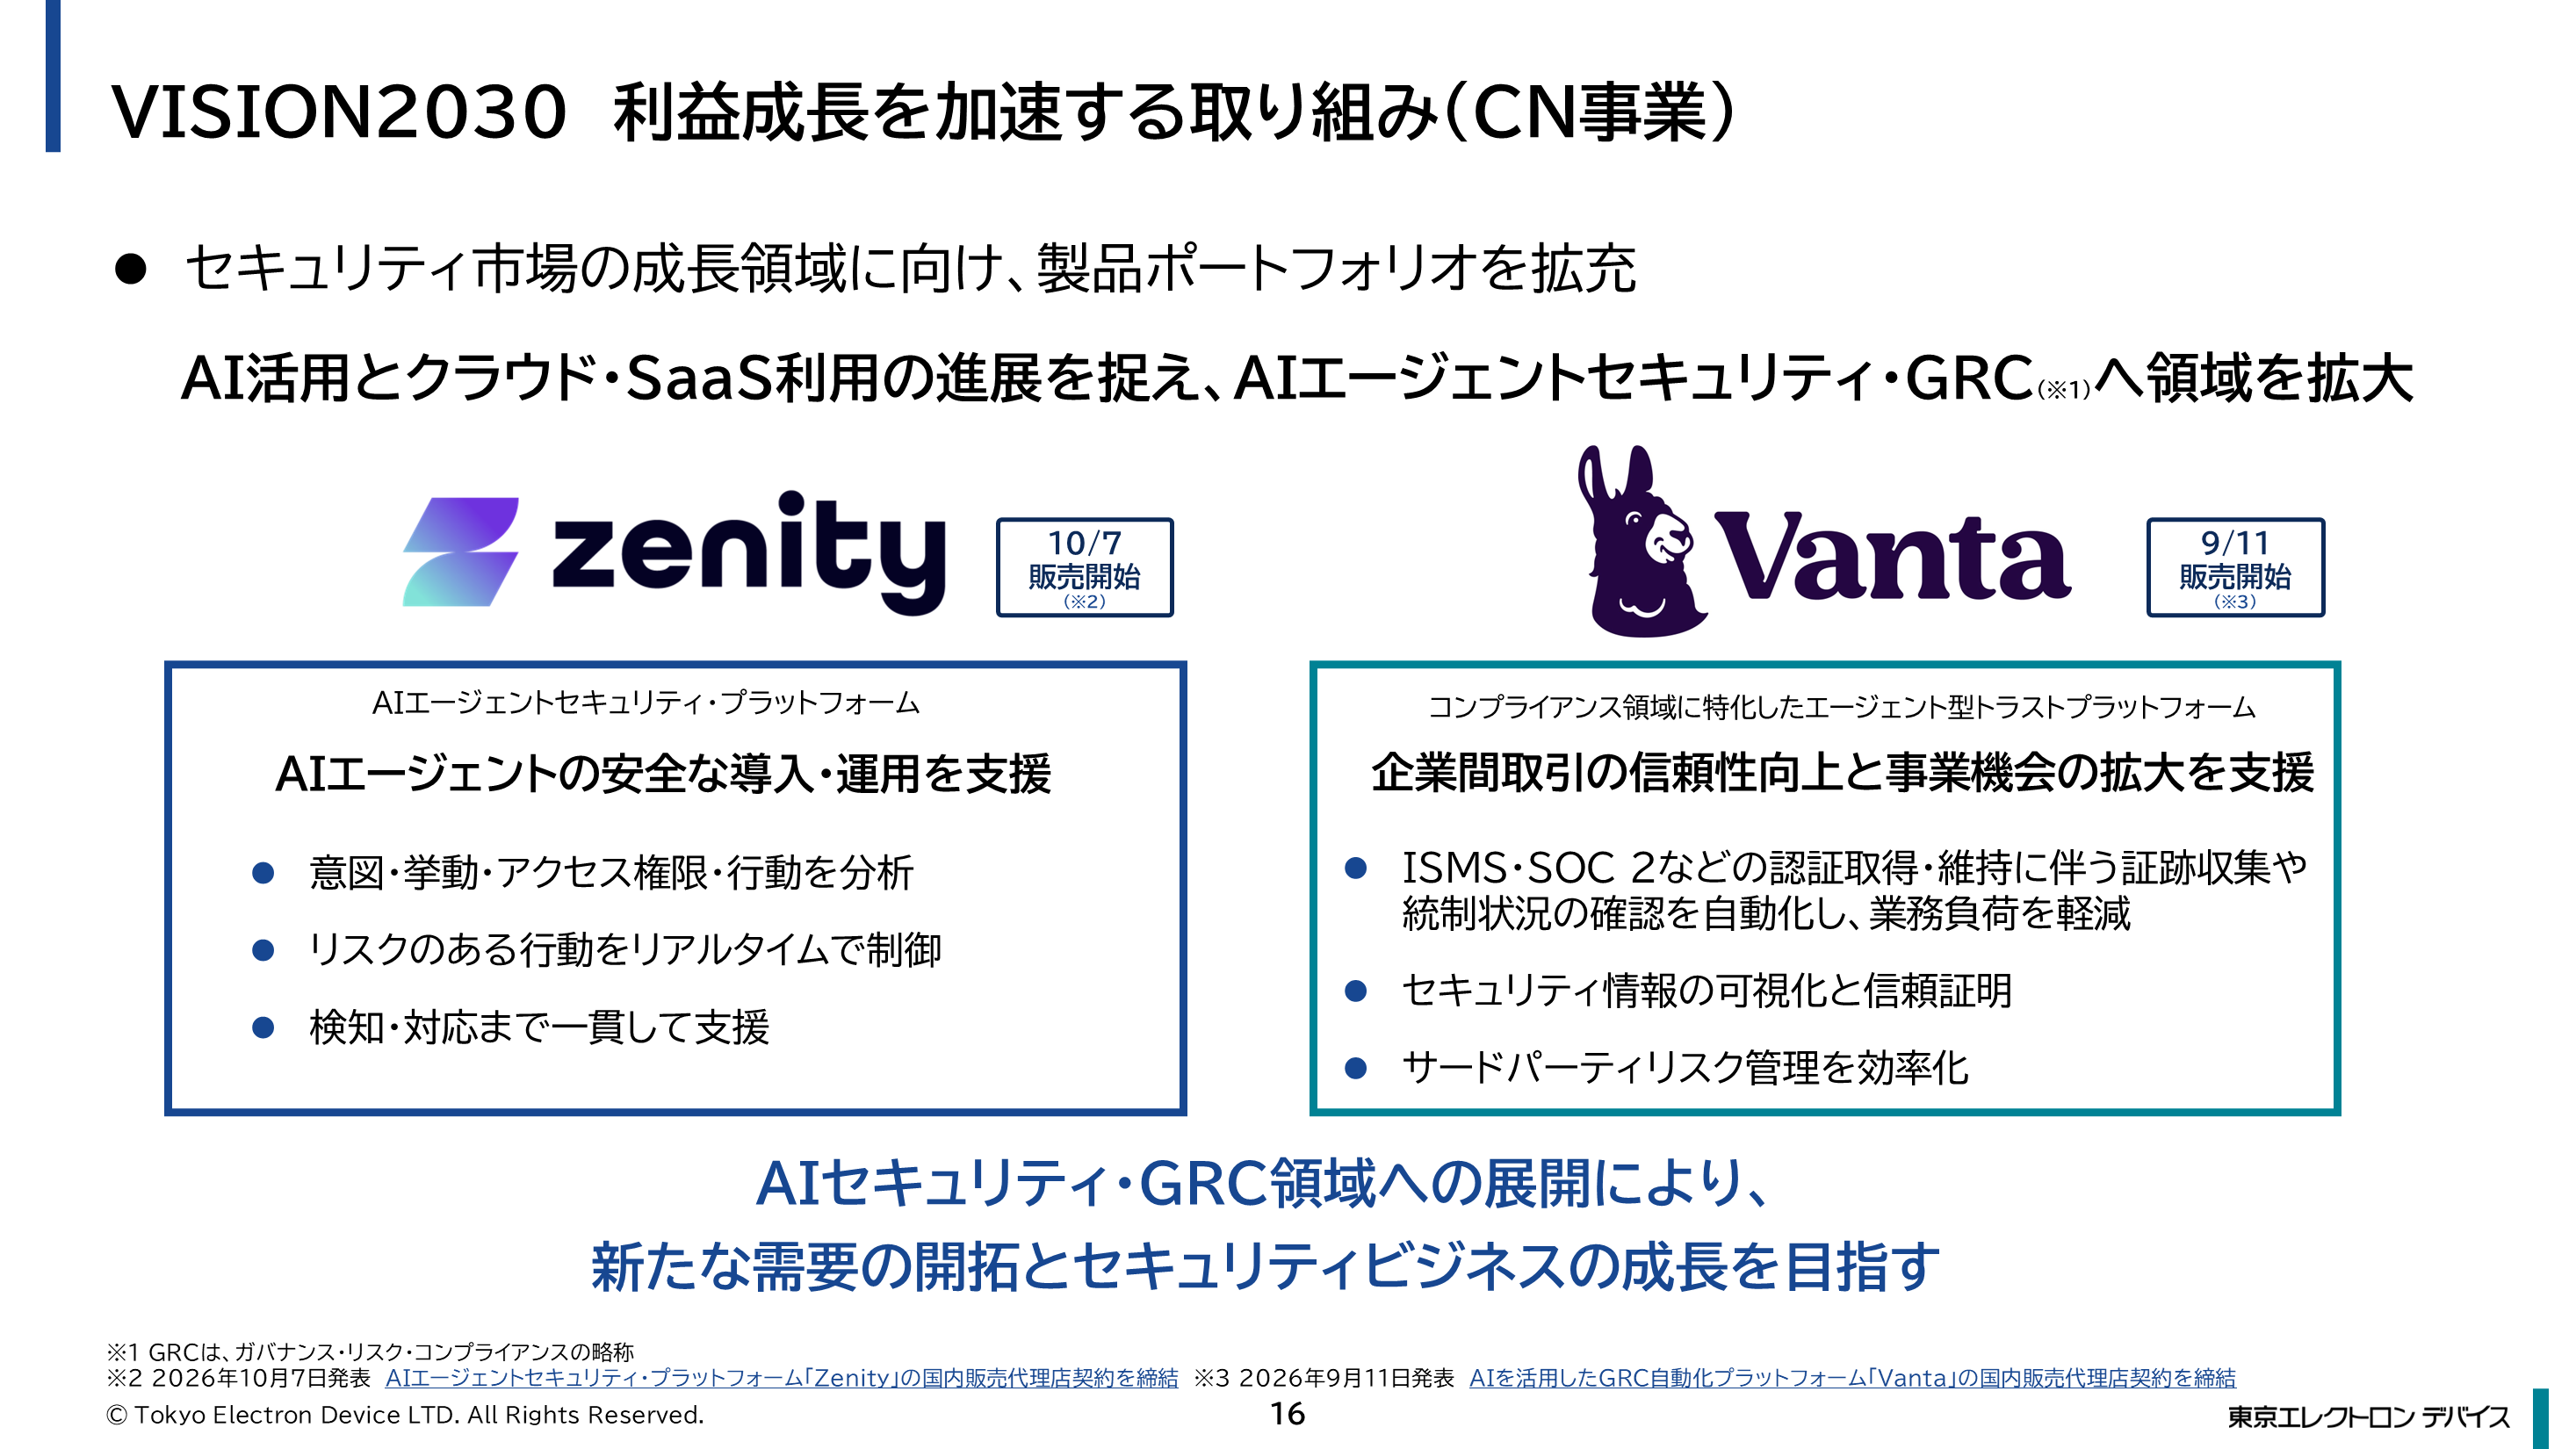
CN事業およびEC事業における利益向上施策について、簡単にご説明します。
CN事業では、セキュリティ製品およびセキュリティ関連製品の拡充に取り組んでいます。スライド左側のZenity社とは国内販売代理店契約を締結し、10月7日に販売を開始しました。現在は、ブラウザまたはアプリケーションを通じて生成AIを利用することが主流ですが、徐々にAIエージェント、すなわち自律的に動くプログラムの利用が増えていきます。すでに、AIエージェントが指示を達成するために、自ら別のAIエージェントを作り上げる動きもあります。AIエージェントは、端末、サーバー、IaaS、SaaSなど、さまざまな環境で動作します。そのため、全体像を把握するためのAIエージェントおよび活動の可視化、ガバナンス、そしてAI自体を対象とした攻撃に対する防御の3つが必要です。今後、AIエージェント向けセキュリティプラットフォームは成長が期待されるため、当社も取り組みを開始しました。
スライド右側はVantaです。こちらも9月11日に販売を開始しました。サプライチェーン全体を保護するためには、企業が取引先の状況を把握することが非常に重要です。ISO 27001、ISMS、SOC 2などの認証を取得している企業でなければ取引を行わないケースもあります。そのため、こうした認証の取得・維持が企業に求められますが、依然として人手やファイル管理に頼っている部分があります。非常に煩雑で負担の大きい作業であるため、これらを自動化するGRC、すなわちガバナンス、リスク、コンプライアンスに対応するSaaS製品がVantaです。世界で1,600社以上に採用されており、今後さらに自動化が進むとみて、取り組みを開始しました。
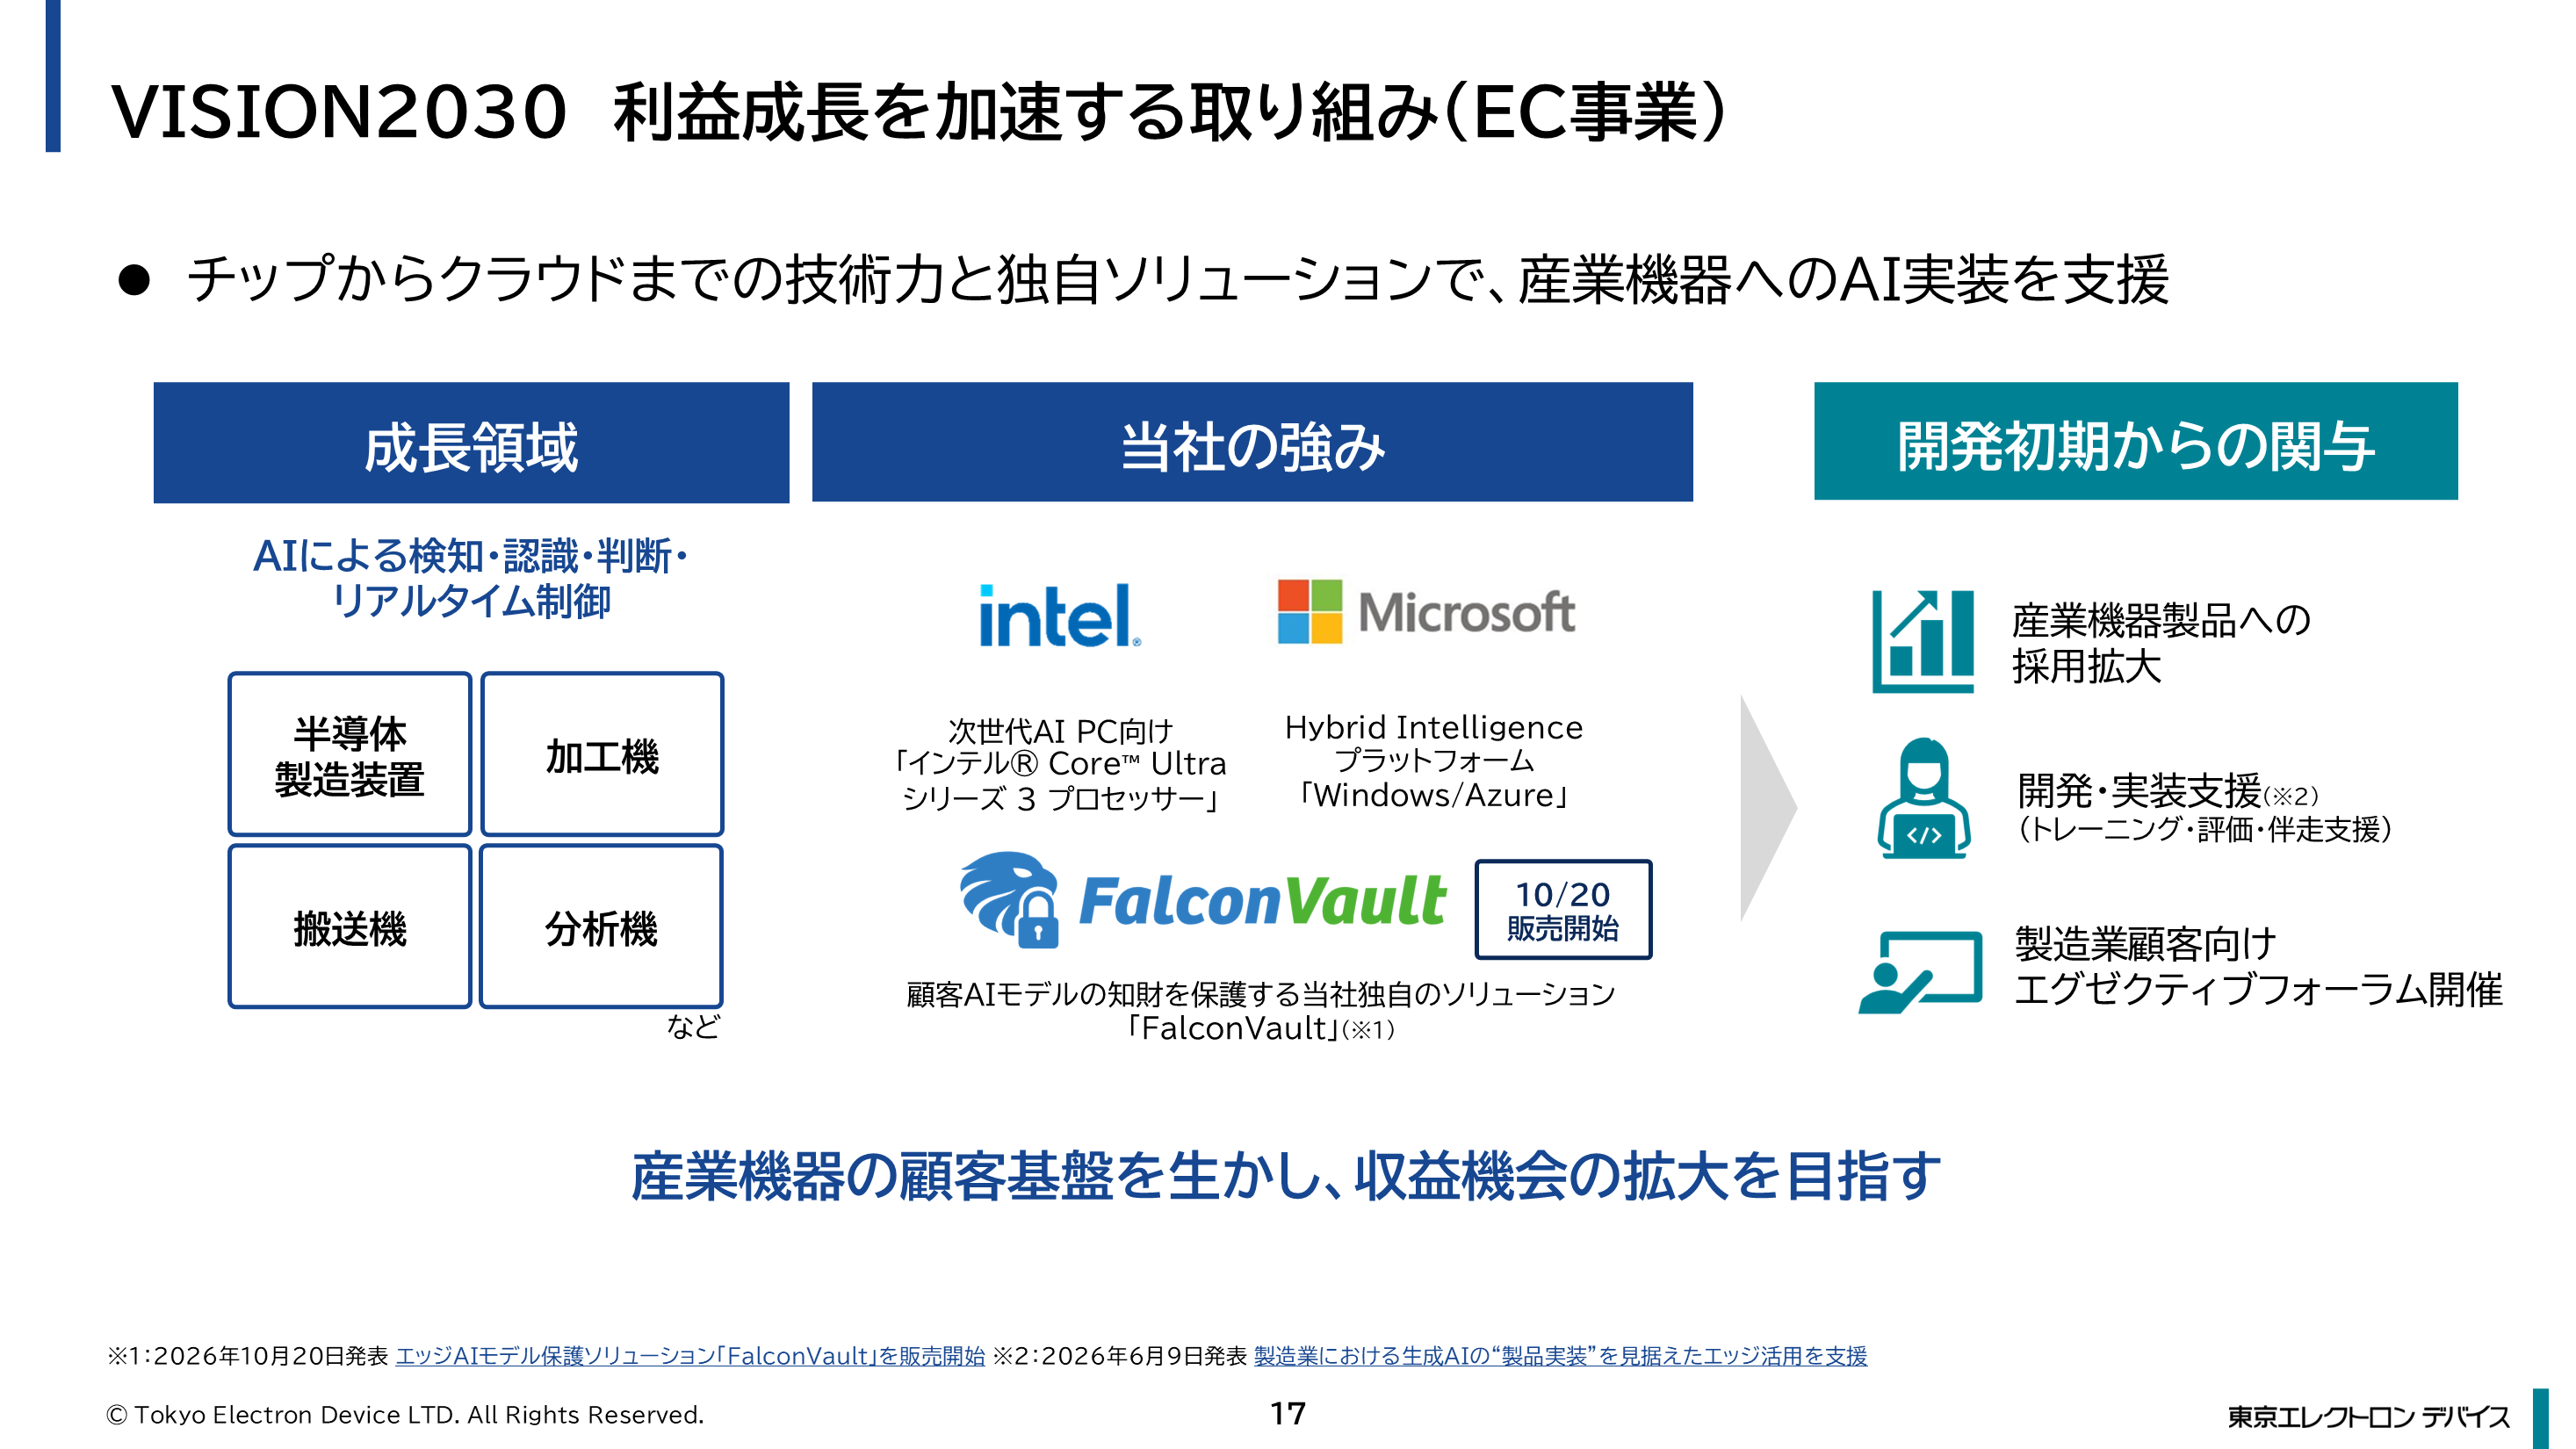
次にEC事業です。AIエージェントの次には、エッジAIやフィジカルAIの世界が到来するといわれています。当社EC事業は、半導体製造装置、加工機、搬送機、分析機など、さまざまな産業機器を製造するお客様との顧客基盤を有しています。これらのお客様も、AIによって自社の競争力を高め、次の世代へ進むための取り組みを開始しています。当社は、IntelおよびMicrosoftのプラットフォームをチップからクラウドまで早い段階から提案する取り組みを継続しておりますが、これに加え10月20日から「FalconVault」の販売を開始しました。これは、お客様のAIモデルを暗号化して保護する当社独自のソリューションです。「Falcon」シリーズには複数の製品がありますが、こうした独自ソリューションの提供を拡大することで、収益の拡大を図っていきます。
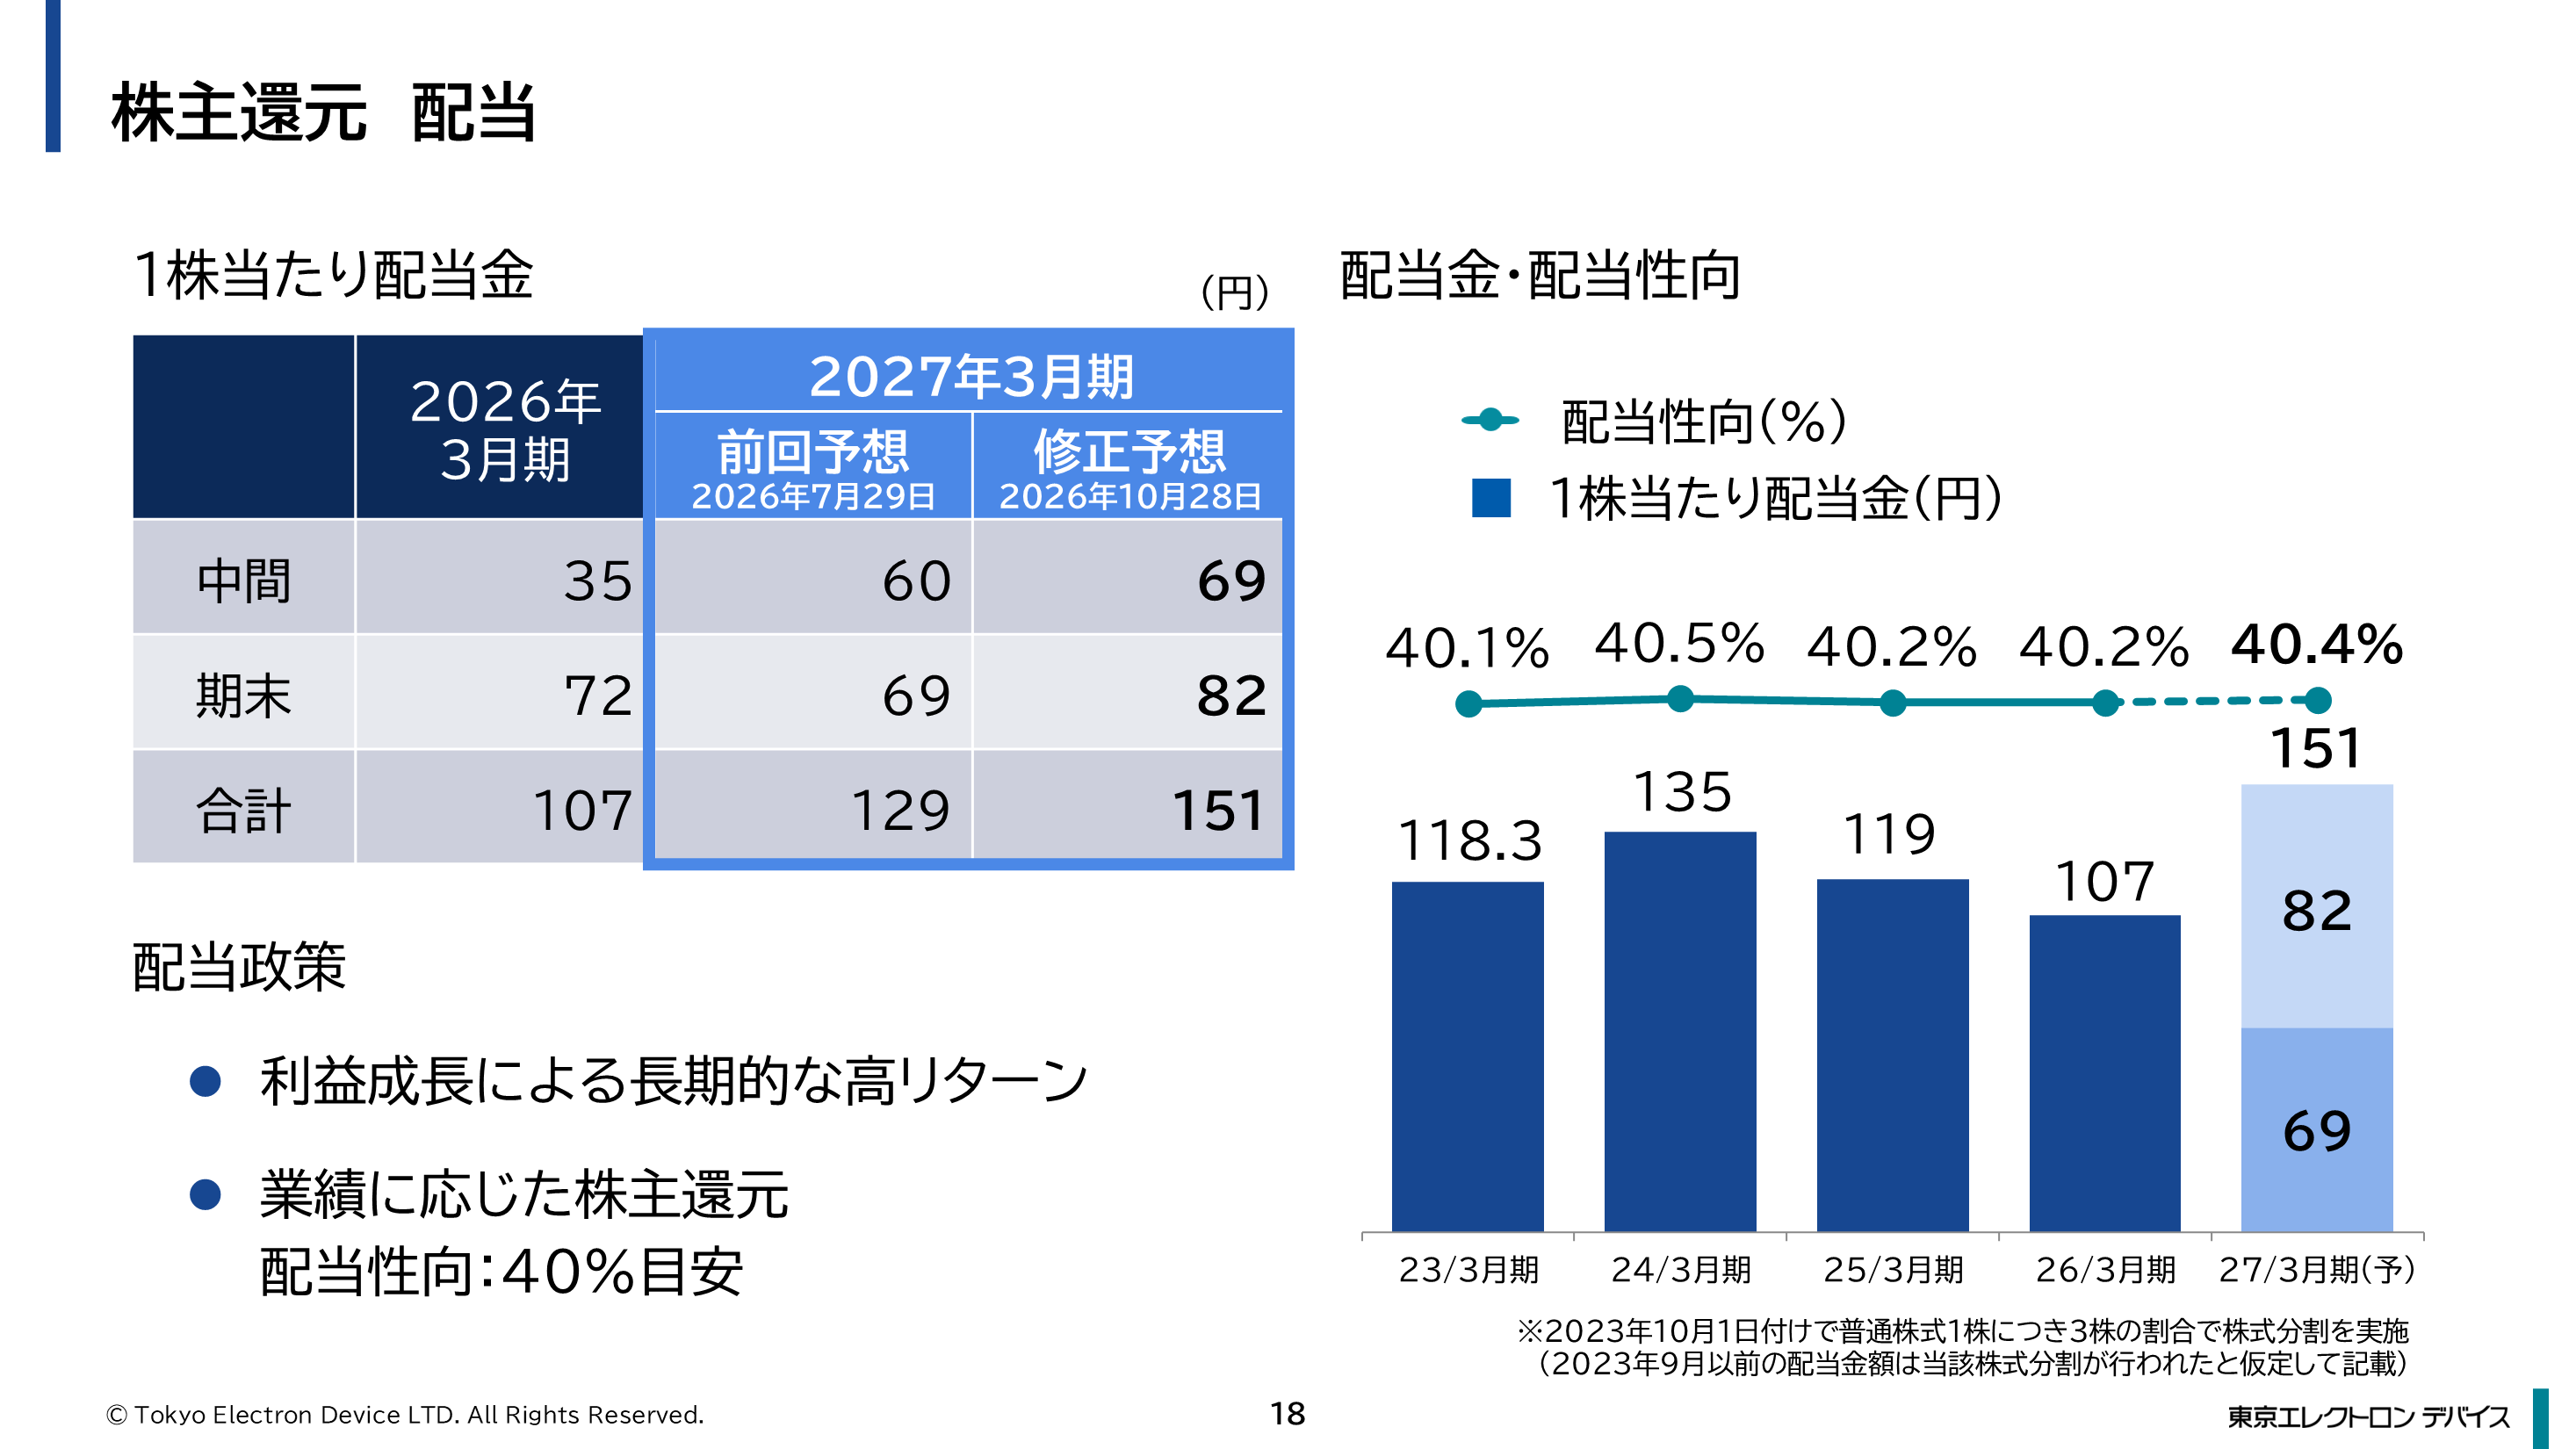
最後に、株主還元・配当についてです。配当は、利益成長による長期的な高リターンと、業績に応じた株主還元を基本方針とし、配当性向40%を目安としています。この配当方針および連結業績予想を踏まえ、中間配当を前回発表から修正し、1株当たり69円としました。また、期末配当予想を1株当たり82円に修正しました。年間配当予想は1株当たり151円、配当性向は40.4%となります。
投資家・アナリストの皆様へのご案内です。決算発表後の個別面談および取材は随時受け付けています。IR面談・取材をご希望の場合は、当社ウェブサイトのお問い合わせフォーム、またはこちらに記載のメールアドレスからお申し込みください。
ご説明は以上です。ありがとうございました。